Dzisiaj przedstawię analizę drugiej co do wielkości pozycji w portfelu.
Pobieżna Analiza Fundamentalna
Monnari to producent eleganckich ubrań dla pań 30+. Spółka posiada sto kilkadziesiąt salonów w Polsce. Podstawowe wskaźniki fundamentalne:
Liczba akcji 30 563 089 (w tym spółka skupiła 4 538 191 akcji własnych)
Free float 50,83%
Kapitalizacja 97,19 mln zł
Wartość księgowa 188,88 mln zł
Zysk operacyjny 12m -28,13 mln zł
Przychody 12m 209,41 mln zł
Zysk netto 12m -30,44 mln zł
Stan gotówki w kasie 26,21 mln zł, wzrost o 38,3%
Zaciągnięte kredyty 60,72 mln zł, wzrost o 64,6%
Wskaźnik ogólnego zadłużenia 39% , wzrost o 6,89 pkt.
Strata za 2020 to oczywiście pochodna zamknięcia sklepów w trakcie pandemii. Mimo to sytuacja finansowa spółki pozostaje stabilna. Co ważne, przychody są ponad 2 razy wyższe od kapitalizacji, zatem poprawa rentowności szybko może wpłynąć na uzyskanie niskiego wskaźnika ceny do zysku.
Cena do wartości księgowej:

Spółka jest wyceniana jak w czasie upadłości układowej w 2010 roku.
Ogrody Geyera
Z dokumentów na stronie spółki:
Spółka Monnari Trade S.A. w 2015 r. zakupiła większościowy udział w zabytkowym kompleksie fabrycznym Ludwika Geyera między ulicami Piotrkowską i Wólczańską w Łodzi, o powierzchni 10,5 ha. W skład nieruchomości wchodzą wolne tereny inwestycyjne oraz szereg budynków o charakterze zabytkowym.
12 maja 2021 Rada Miejska Łodzi przyjęła po 9 latach Plan Zagospodarowania Przestrzennego, który daje zielone światło do kontynuacji inwestycji. Monnari posiada przez spółkę zależną 70% w Ogrodach i przeprowadziła już sporo kontrowersyjnych wyburzeń starych fabryk oraz renowacje budynków, które zostały wpisane w rejestr zabytków. Stan inwestycji wg skyscrapercity:
 |
| źródło: https://www.skyscrapercity.com/threads/%C5%81%C3%B3d%C5%BA-%E2%97%8F-ogrody-geyera-u-c.382538/page-41 |

Wartość wymaganych inwestycji określono na 220 mln PLN. Podobno spółka realizuje je ze środków własnych bez kredytów.
Docelowo Ogrody Geyera mają stać się konkurencją dla Manufaktury:

Na pozostałych gruntach ma powstać zabudowa mieszkalna.
Analiza Techniczna
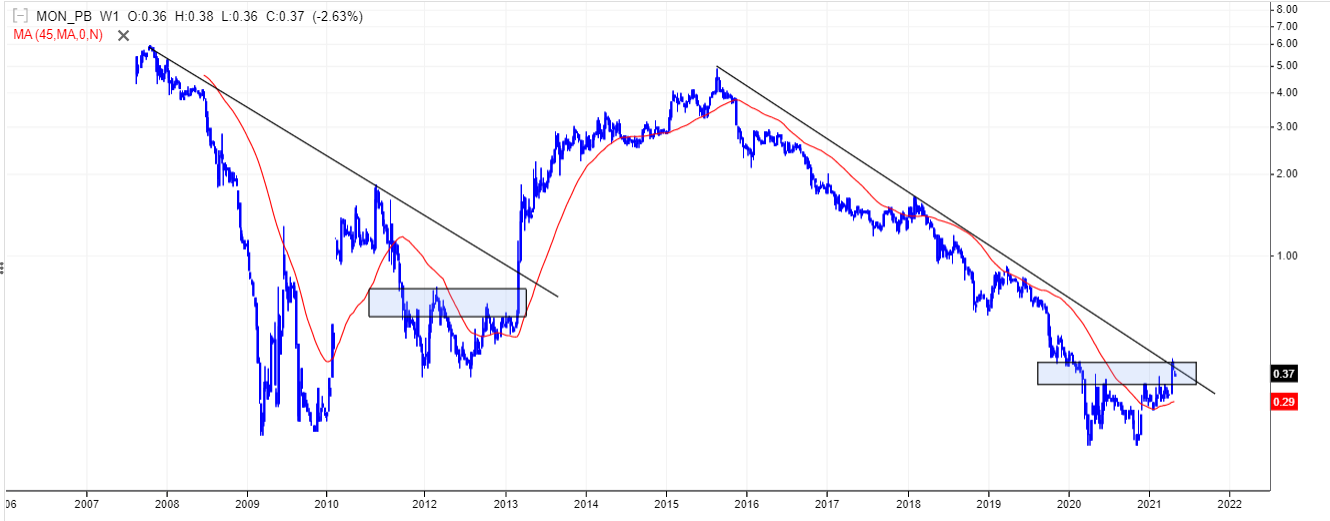
Spółka prawdopodobnie zakończyła trwający 6 lat trend spadkowy. Zacznijmy od wykresu dziennego, na bazie którego budowałem pozycję:

Widać tutaj formację akumulacji Wyckoff Spring. W poprzednim wpisie sugerowałem, że brakuje wolumenu do realizacji SOS (sign of strength). Wydaje się, że obecne wysokie obroty spełniają wymogi formacji.
Gorzej wygląda to na wykresie tygodniowym: dalej wolumen jest znacznie niższy niż w 2010 i 2013:

Z analizy dziennej i tygodniowej pierwszy poważny opór znajduje się w okolicach 4.40. Przy sprzyjających warunkach kurs mógłby zbliżyć się do 8 zł.
Dalej potrzebne są wyniki. Spółka przez ostatnie lata rozczarowywała. Najpierw akcje zostały wywindowane x20, a potem spadły o 95%. Nie mam na to żadnych dowodów, ale znając realia rynkowe, podejrzewam że wzrosty zostały zrobione pod instytucje, które objęły emisję ratunkową. Obecnie na pokładzie jest bardzo mało funduszy:
 |
| źródło: stooq.pl |
Główny udziałowiec Mirosław Misztal traktuje spółkę jak swój prywatny folwark. Sparzyłem się już kiedyś na podobnej spółce - Jutrzence (potem nazwa zmieniona na Colian). Nie żebym stracił, bo coś tam zarobiłem, ale środki były długo zamrożone. Spółka przeprowadzała skup, prezes wynajął maklerów do duszenia kursu, zrobił emisję pod siebie za ułamek wartości akcji, a na koniec zdjął spółkę z GPW. Podobne obawy mam co do Monnari, i jak widać po instytucjonalnych, nie tylko ja.
Plan gry
Mimo wszystko ulokowałem środki w spółce i liczę na długoterminowy trend wzrostowy:

Plusy:
- Spółka jest w znacznie lepszej sytuacji finansowej i organizacyjnej niż w 2009-2012 roku.
- Ogrody Geyera przeszły z fazy skarbonki bez dna do potencjału zysków.
- Spółka skupiła za ułamek wartości księgowej kilkanaście procent akcji własnych.
- Wyż demograficzny lat 80-tych wszedł w profil klienta spółki.
Minusy:
- Słabe opinie pracowników na https://www.gowork.pl/opinie_czytaj,16272
- Odstają technologicznie (sklep online, obsługa sklepów i magazynów) od liderów.
- Nieprzewidywalny prezes, który grywa z mniejszościowymi w gamboni.
- Brak zysków, stracony przez lockdown 1 kwartał 2021.
- Grunty i budynki w wartości księgowej to często value trap, np. Triton czy 08Octava.
Na dzień dzisiejszy mam kilkadziesiąt % zysku na pozycji, jednak liczę na znacznie więcej. Wszystko będzie zależało od postawy p. Misztala. Czy będzie chciał budować długoterminową wartość, czy transferować zyski ze spółki do innych swoich projektów. Na GPW mamy przykład spółki, od której można się uczyć jak traktować mniejszościowych: Grupa Kapitałowa Immobile (GKI). Gdyby Monnari poszło tą drogą i postawiło na przejrzyste relacje, moglibyśmy myśleć nawet o szczytach z 2015 roku.
A jakie jest Wasze zdanie o Monnari? Gracie czy pasujecie?