Pokazywanie postów oznaczonych etykietą cykle. Pokaż wszystkie posty

niedziela, 14 października 2018

Kluczowe miesiące i trochę o strategii


Stracona dekada na wykresie Emerging markets ETF:


Wielokrotnie wskazywałem okolice zniesienia połowy hossy 2016-2017 jako istotne wsparcie. W październiku rejon ten został wreszcie przetestowany. W mediach panika, nerwowe oczekiwanie na start bessy w USA, tymczasem na tym wykresie nic wielkiego się nie stało. Jeśli rynki wschodzące wrócą z tych poziomów do wzrostów, na wieloletnich wykresach będzie to niezauważalny ząbek w wieloletnim rynku byka.

Patrząc historycznie bessa na szerokim rynku polskim powinna się wypalać:


W październiku mija 20-sty miesiąc bessy. Przyznam, że wrześniowa fala wyprzedaży negatywnie mnie zaskoczyła, ale przeszedłem już do porządku dziennego. Na akcjach kupowanych na długi termin jestem ok. 10% w plecy, ale udało się częściowo odegrać opcjami i certyfikatami na spadki.

Mój portfel składa się z trzech podstawowych części:

1. akcje małych i średnich spółek - kupowane na lata pod przyszłą hossę; największa pozycja w portfelu, ponieważ to na nich tym razem jest najwyższa przecena (odwrotność sytuacji z lat 2015-2016); dodatkowym zagrożeniem jest wycofywanie spółek z giełdy, w tym roku zostałem już wykupiony z Coliana, Protektora i Berlinga (dobre tyle, że zarobiłem, bo kupowałem tanio, ale ci którzy lata temu zaufali zarządom i głównym właścicielom zostali oszukani, ponieważ GPW i KNF nie dbają o prawa mniejszościowych akcjonariuszy i pozwalają na odbieranie im niedowartościowanych akcji);

2. akcje wig20, etf na wig20 - tutaj dopuszczam roszady na pozycjach, jak coś urośnie mocniej, to skracam, jak spadnie uśredniam; wig20 jest trwale niezdolny do wzrostów, tylko bańka spekulacyjna może na dłużej podnieść wyceny największych polskich spółek; ale warto je mieć, w długim terminie kupowanie tanio i sprzedawanie drożej działa

3. mnóstwo małych pozycji otwieranych pod krótko/średnio-terminowe scenariusze z pozytywną wartością oczekiwaną (opcje, kontrakty, certyfikaty, akcje); to moje pozytywne zaskoczenie - przez lata miałem problem z grą krótko/średnio-terminową, bo albo za szybko skalpowałem małe zyski, albo przetrzymywałem zyski oczekując na wysokie zwroty i zamiast tego wpadałem w straty (m.in. kilka razy wyzerowane opcje w 2016); tym razem nie patrzę na notowania, więc nie kasuję zbyt szybko pozycji, a jednocześnie nie muszę się odegrać, więc zamykam pozycje z solidnym zyskiem do wielkości pozycji, wtedy gdy ryzyko zmiany trendu krótkoterminowego rośnie; ponieważ pojedyncze pozycje są małe, mogę dowolnie długo czekać na nich na stracie, jeśli główny scenariusz nie zostaje zanegowany, a później prawie zawsze pozycje wchodzą w zyski.

Ten spokój trochę mnie martwi, przy dnie bessy nie powinno tak być. Powinienem być wkurzony, obwiniać polityków, a na blogu czytać bluzgi albo litościwe pouczenia, jak kończy się gra przeciwko trendowi. Może kolejne fale wyprzedaży wytrącą mnie jeszcze z tego stanu, ale może być też jak w 2016 roku o tej porze - miałem już zbudowaną pozycję pod hossę, od ponad roku przebywałem na stracie, ale byłem już zobojętniały na kolejne tąpnięcia. Luki w dół i paniczne wyprzedaże były wybierane w następnych dniach, ale jak tylko rynek dawał nadzieję, że rusza w górę, gruby sypał akcjami. Aż wreszcie w listopadzie przestał trzymać rynek i rozpoczął się mój najlepszy rajd na GPW.

Np. na WIG20 ostatnio straszy wielki RGR:


Podobna formacja 2 lata temu okazała się pułapką na niedźwiedzie. Czy tym razem będzie odwrotnie i zobaczymy spadki do ok. 2000? Mi to rybka - na czwartkowej panice pozamykałem krótkie i w scenariuszu spadkowym jestem (póki co) bezbronny. Ale nie będę panikował - przygotowałem już scenariusz na realizację RGRa i w długim terminie to właśnie spadki byłyby dla mnie najkorzystniejsze.

niedziela, 7 października 2018

Kolejny element strategii

Kilka dni temu dowiedziałem się z twittera o nowej ofercie PZU dla oszczędzających. Chodzi o inPzu, czyli nisko-kosztowe fundusze inwestycyjne. Płaci się tylko coroczną opłatę za zarządzanie 0.5%, możliwa jest konwersja jednostek między funduszami akcyjnymi, pieniężnymi i akcyjnymi w ramach tzw. parasola, czyli bez płacenia podatku od zysków.

Najpierw o plusach:
- brak opłat za kupno-sprzedaż jednostek, bardzo niska opłata za zarządzanie,
- możliwość realizowania strategii przesuwania środków między klasami aktywów w zależności od cykli koniunkturalnych.

Niestety są również minusy:
- benchmarkiem dla funduszu akcyjnego są indeksy cenowe (70% WIG20 + 20% mWIG40 + 10% WIBID 1M), zatem nie partycypujemy w dywidendach (podejrzewam, że trafiają do PZU jako ukryty przed klientem koszt).(* adnotacja na dole wpisu) Wystarczy porównać zachowanie indeksów WIG20 z WIG na przestrzeni 20 lat, żeby zauważyć, że polskie akcje przynoszą zyski tylko gdy wpływają do nas dywidendy; bez nich nie są w stanie konkurować nawet ze skarpetą.

Mimo to założyłem konto w inPZU i kupiłem fundusz akcji polskich. Dzięki możliwości odwlekania podatku będę na nim realizował strategię aktywnej alokacji kapitału. Obecnie akcje polskie są tanie, obligacje dość drogie a gotówka bardzo nisko oprocentowana. Kiedy akcje będą drogie, a obligacje będą płacić 5-6% zacznę konwertować środki na fundusz obligacyjny. Interesuje mnie również fundusz obligacji państw rozwiniętych, ale dopiero po zaprzestaniu QE przez ECB. Wtedy wyceny obligacji państw EU powinny się urealnić i wejść w trend spadkowy. Wyczekam do jakiejś paniki i mocnego odchylenia in minus względem pozostałych klas aktywów.

Fundusze pozwalają mi realizować moją ulubioną strategię "kupić tanio, sprzedać drogo". O ile w przypadku akcji istnieje silne ryzyko kupowania spadających noży (na zasadzie spadło 80%, kupiłem, a potem znowu spadło 80% :) , to w przypadku funduszy ryzyko jest na tyle rozproszone, że trzeba by trafić na jakąś Grecję, żeby zupełnie popłynąć. Jak wiadomo Polscy neokomuniści kopiują osiągnięcia greckie czy argentyńskie, ale powalenie gospodarki zajmie im jeszcze trochę czasu (Polska: depresja 2025). Strategia z założenia jest długoterminowa, fluktuacje w ramach sesji dziennych, tygodniowych czy nawet miesięcznych są nieistotne.

Rzut oka na uśredniony wykres akcji GPW:


Spadki z września trochę mnie zabolały. Wszystko leciało równo bez względu na fundamenty, dywidendy itd. Ale jeszcze bardziej boli mnie zdejmowanie spółek z GPW. Musiałem zamknąć pozycję na Protektorze (tu przynajmniej zaliczyłem fajny zysk po podniesieniu przez wzywającego ceny do 5zł). Natomiast ostatnia propozycja głównego akcjonariusza Berlinga to już jawne plucie mniejszościowym akcjonariuszom w twarz. Przez kilka miesięcy dusili kurs niewielkimi pakietami, żeby zbić średnią cenę i zaproponowali wykup po 3.70. Cwaniaki chcą zdjąć spółkę za mniej więcej kasę posiadaną przez spółkę na koncie. I najgorsze, że wywłaszczenie mniejszościowych udziałowców może im się udać, ponieważ GPW i KNF mają to kompletnie gdzieś.

Ochrona praw udziałowców to podstawa systemu kapitalistycznego, niestety geniusze z GPW/KNF nie zwracają na to uwagi. Wydaje im się, że niechęć do giełdy bierze się z braku szkoleń, mody czy innych pierdół. Tymczasem Polacy (niestety słusznie) uważają giełdę za szulernię i nie chcą być dawcami kapitału. Większość spółek wchodzących na GPW zalicza trwające latami spadki, a potem gdy już zaczynają odbijać, główny udziałowiec może je bez problemu zdjąć z giełdy i rzucić pozostałym właścicielom jakieś ochłapy.

Z tego powodu nie traktuję poważnie inwestycji na polskim rynku - akcje służą tylko do gry, załapania się na trend, a potem ucieczki przed bessą pewną jak śmierć i podatki.

Aktualizacja

Dziękuję Czytelnikowi, który przesłał mi odpowiedź z Centrum Obsługi Klienta TFI PZU:

[...]uprzejmie informujemy, że zgodnie z zapisami Prospektu Informacyjnego Funduszu inPZU SFIO, dywidendy, wypłacane przez spółki, wchodzące w skład indeksów, będą powiększać wartość aktywów Subfunduszu, jednocześnie zwiększać jego stopę zwrotu.

Zatem moje podejrzenia okazały się niesłuszne i dysponujemy naprawdę ciekawą opcją inwestycyjną.

sobota, 22 września 2018

Raport z rynku

Rynek jaki jest, każdy widzi. Małe spółki tąpnęły we wrześniu i wszyscy zastanawiamy się jak długo i głęboko będą jeszcze spadać. Przeanalizujmy obecną bessę na szerokim rynku na tle wcześniejszych rynków niedźwiedzia:

Widzimy, że rynek spadał dłużej tylko w latach 2000-2002.

Świat:


Najbardziej interesuje mnie indeks rynków wschodzących, czyli tych, które ominęła hossa w ostatnich 10 latach. Zakładałem ruch korekcyjny znoszący ok. 50% hossy 2017, jak widać kurs ETFa spadł blisko, ale nie idealnie. Czy jeszcze przetestuje poziomy poniżej 40$ nie mam pojęcia - w skali miesięcznej to tylko kilka świeczek, które nie mają znaczenia gdy ogląda się dekady, natomiast dla ludzkiej psychiki to ciężkie dni i tygodnie.

Jak napisałem ostatnio: zmieniłem pracę i nie mam czasu na giełdę. Czasem zerknę na sesję giełdową, coś dobiorę, ale główna pozycja została już zbudowana. Pozostała amunicja czeka na start hossy.

Najbardziej pasowałby mi scenariusz wielomiesięcznej akumulacji/ubijania dna, wtedy można na spokojnie dokładać akcje do pozycji (tzw. odbicie U). Wariant szybkiego odbicia V jak w 2009 oznacza, że większość nie zdąży kupić akcji w dobrych cenach - na ten scenariusz mam wystarczająco rozbudowaną pozycję.

Jest jeszcze wariant negatywny L - brak odbicia i wieloletnie kiszenie po minimach. Coś jak akcje greckie czy portugalskie w ostatniej dekadzie. Na ten wariant pozostaje mi tylko selekcja spółek pod kątem wypłacanych dywidend i aktywne pogrywanie na krótkie ruchy. Bessa typu L oznaczałaby, że problemy prognozowane przeze mnie na rok ok. 2025 ujawnią się szybciej.

Póki co zakładam, że akcje polskie są bardzo niedowartościowane względem innych klas aktywów i w skali kilku lat powinny rosnąć. Spójrzmy np. na wysokość dywidend spółek z WIG vs lokaty:


Dywidendy WIG vs obligacje 10-letnie:


I sentyment do akcji na GPW:

Odkąd istnieją te wykresy, polskie spółki jeszcze nigdy nie były tak nisko wyceniane. W rozwiniętym państwie kapitalistycznym obecne wyceny potraktowałbym jak okazję życia, w Polsce niestety nie jest to oczywiste: państwo nie chroni akcjonariuszy mniejszościowych przed przekrętami "grubasów", ba, samo działa na szkodę kontrolowanych przez siebie zdrowych spółek, żeby realizować partyjne interesy. Po przeprowadzeniu wywiadów na temat PPK jestem pewien, że ten program będzie kompletną klapą. Nikt nie chce w nim uczestniczyć, wpadną tam tylko ci, którzy kładą lachę na wszystko i nie będzie im się chciało zanieść papierka z wypisem.

Dostałem kilka maili z zarzutami, że tak surowo oceniam obecne władze, pojawiły się nawet sugestie, że jestem z peło, czy innego kodu. Odkąd sięgam pamięcią krytykowałem posunięcia każdej władzy, choć po latach często pozytywnie patrzę na tego czy innego polityka. Jestem pro-państwowcem, zależy mi na sprawnej i silnej Polsce, w której moje dzieci będą miały przyszłość. To że wyciągam wnioski z nieudolności i ciemnoty PiS, nie znaczy że popieram polityków z opozycji, którym wciąż wydaje się, że jedyne czego pragną Polacy to przyjacielskiego poklepania po plecach przez zachodnich cool Europejczyków.

Mniejsza o to, szkoda strzępić języka, miało być o rynku. Mój główny plan się nie zmienia:

- 2018 rok miał być rokiem turbulencji i okazji do zakupów na lata; na razie pierwsza część przepowiedni się spełnia;

- do ok. 2024 liczę na ostatnią hossę na GPW przed wieloletnim strukturalnym kryzysem w Polsce;

- polskie akcje są rekordowo tanie do lokat i obligacji państwowych;

- w czasie gwałtownych ruchów cen akcji nie czytam newsów i nie patrzę w notowania; wolę zajrzeć na wykresy ze świecami miesięcznymi i szacunkowymi stopami zwrotu na następne 10 lat - tutaj stosunek ryzyko-nagroda jest bardzo korzystny; jak to mawiają Amerykanie: short term pain, long term gain :)

niedziela, 12 sierpnia 2018

Rzut oka na prehistoryczne wykresy

Coraz rzadziej odpalam komputer stacjonarny z Linuxem. Kiedy miałem firmę, stała na nim cała infrastruktura, pierwsze co robiłem po przebudzeniu to włączałem komputer, uruchamiałem skrypty startowe i dopiero szedłem do łazienki. Po powrocie do biurka czekały już gotowe do pracy programy deweloperskie, przeglądarki i aplikacje giełdowe.

Obecnie, w erze smartfonów i laptopów komputer stacjonarny włączam głównie w weekendy. Jest już wiekowy, ale nadal ma przewagi nad laptopem: porządne głośniki, duży monitor, zaciąga pocztę z kont, do których zapomniałem już haseł i.. jako jedyna maszyna pozwala odpalić analizy techniczne napisane w javie na stooqu. To wciąż moje ulubione narzędzie do AT, choć ostatnio coraz częściej wklejam analizy robione w nowej wersji html5. Niestety nowe narzędzie stooq nie pozwala zapisywać analiz, a w starej wersji mam kilka kwiatków, które od lat pozwalają mi monitorować sytuację na indeksach.

Weźmy np. pojawiający się od 2012 roku analizator rynków byka w USA:

W 2015 skutecznie wytypował start bessy, a na 2018 przewidywał silniejszą korektę w hossie. Można się spierać czy w 2015 roku była bessa w USA, ja stoję na stanowisku, że była (czytałem niedawno, że przeciętna spółka z indeksu S&P500 straciła wtedy ok. 30%), nie ma natomiast wątpliwości, że na rynku polskim mieliśmy silną bessę, która zjadła blisko 1000 punktów na WIG20.

Dla miesięcznego WIGu nie znalazłem jakiejś magii, pozostajemy w mocy kanału wzrostowego:


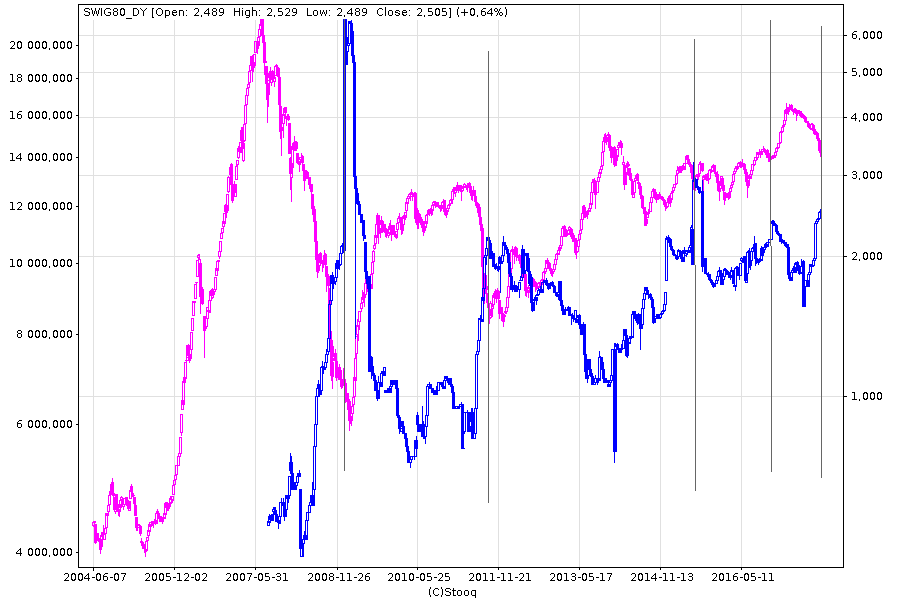
Ciekawą analizę znalazłem dla SWIG80_PB:


Nie mam pojęcia kiedy powstała, ale jeśli zauważona wcześniej analogia wygląda sensownie.

A zatem moja strategia nie zmienia się, mimo lokalnych kraszków i wieszczenia armagedonów, wykorzystuję paniki do powiększania pozycji i pozostaję jak:


niedziela, 8 kwietnia 2018

Podsumowanie ankiety i wykresy

Dziękuję za oddane głosy. Dzisiaj nie będę się rozpisywał, myślę że w obecnej sytuacji lepsze efekty da nam wypunktowanie najistotniejszych informacji.

1. Krajowy sentyment:


Dzisiaj już wszyscy wiedzą, że jest bessa. Potwierdza to nawet nasze zaangażowanie w akcje. Również należę do większości, która wytypowała pierwszą odpowiedź (0-20% kapitału w akcjach).

Saldo wpłat i umorzeń do funduszy akcyjnych było w lutym ujemne:

natomiast wpływy do bezpiecznych funduszy gotówkowych i pieniężnych rekordowe.

O bessie piszą grający w oparciu o fundamenty, analizę techniczną oraz cykle i makro (poza jednym blogerem, który zawsze widzi hossę, nawet gdy akcje spadają kilkadziesiąt procent ;)

Gwoli ścisłości należy podkreślić jednak, że 40% czytelników tego bloga zaangażowało w akcje ponad 40% swoich płynnych kapitałów. Szkoda, że nie przeprowadziłem tej ankiety w marcu i październiku 2017, mielibyśmy dane porównawcze. Z pewnością w najbliższych latach powtórzę badanie.

Argument za kupnem akcji.


2. Wyceny krajowych spółek:


Nie jest tanio jak w dołkach poprzednich bess. Zejście na linię trendu wzrostowego sprowadziłoby wyceny w okolice dołków bessy 2015-2016.

Nie jest drogo, ale zejście na drugi poziom możliwe.


3. WIG20USD vs S&P500:


Droga Ameryka, umiarkowanie tania Polska.

Widzę tu długoterminową zmianę trendu premiującą polskie akcje.


4. Światowe indeksy:

Brytyjski UK100 pokazuje co może się zdarzyć, gdy rynek wychodzi z wieloletniej bessy. Po 18 latach, 2 wielkich bessach i męczących konsolidacjach mało kto spodziewa się wieloletnich wzrostów.

MSCI Emerging Markets ETF:

Nowy szczyt po 10 męczących latach. Korekta jak najbardziej wskazana, ale długoterminowo to byczy sygnał. Przypomnę po raz n-ty analogię:


Jeśli uznamy analogię szczyt bańki 2007 na rynkach wschodzących = szczyt bańki na NASDAQ 2000, to wtórna bessa 8 lat później (2015-2016) odpowiada bessie z 2008. A potem wystartowała hossa do niebios...

Argument za mocnymi wzrostami w długim terminie.


Podsumowanie:

Rynek jest skutecznie wyczyszczony z przypadkowych inwestorów. Może krótkoterminowo timing jeszcze nie ten, ale w tym kwartale zamierzam przejść z zaangażowania 0-20% przynajmniej do 21-40%.

Ciągle brakuje mi przysłowiowej kropki nad 'i', powszechnej kapitulacji i scenariuszy przyszłej katastrofy, w które sam zacznę wierzyć. Wojna celna z Chinami wydaje się dobrym scenariuszem do rozgrywania rynków.

Nie piszę o dolarze, wygaszaniu programów płynnościowych czy wspomnianej wojnie celnej, bo gazetowe teorie oparte o nie są zbyt abstrakcyjne. Skoro prawie wszyscy mylili się w sprawie wpływu QE na rynki, dlaczego teraz mieliby odgadnąć jak zachowają się ceny aktywów. Na chłopski rozum ściąganie płynności powinno spuścić powietrze z balona, tylko że na chłopskim rozumowaniu się nie zarabia na giełdzie.

niedziela, 18 marca 2018

Trochę makro na nowy tydzień

Minął kolejny tydzień, w którym głównie pogrywałem na akcjach z WIG20. Z długoterminowych zakupów wpadło coś z newconnecta (!) i Pekao na IKE (jak odbije, to sprzedam, jak spadnie, będę dobierał pod dywidendę). Czaję się na PZU i dalej czekam co pokaże rynek.

Dzisiaj korzystając z serwisu makrosfera.net na tapetę biorę SWIG80 oraz:
- indeks wskaźników wyprzedzających dla Polski (CLI),
- wartość przedsiębiorstw do zysku operacyjnego (EV/EBIT),
- wskaźnik koniunktury w placówkach bankowych (PENGAB),
- indeks aktywności gospodarczej w sektorze wytwórczym (PMI Poland).


CLI kompletnie rozjechał się ostatnimi laty, ale może jego wielomiesięczny trend spadkowy tłumaczy słabość polskich spółek. Cenną informacją jest to, że hossa zaczynała się, gdy CLI ubijał dno.

EV/EBIT obrazuje niskie wyceny akcji, jednakże widać powtarzający się cykl, który wszedł w fazę spadkową.


Pengab i PMI zaliczyły niższe odczyty z wysokich poziomów. Widzimy korelację z indeksem małych spółek.

Żaden z tych wskaźników nie przesądza bessy, jednak jak powtarzałem wielokrotnie od listopada zeszłego roku: w tym roku planuję zbudowanie pozycji akcyjnej pod nową hossę, zatem interesują mnie jak najlepsze ceny solidnych spółek. I na razie 3 z 4 wskaźników sugerują czekanie na niższe wyceny, ale CLI ostrzega już przed możliwą ucieczką pociągu.

sobota, 30 grudnia 2017

Garść prognoz na 2018 i później

Zakreślony w poprzednim wpisie plan na 2018 nie obejmuje podstawowych założeń mojej długoterminowej strategii. Choć pisałem o tym w co drugim giełdowym wpisie, powtórzę: moja strategia zakłada granie z trendami opartymi o cykle, w szczególności kilkuletnie cykle przepływu kapitału między rynkami rozwiniętymi i rozwijającymi się (ok. 6-7 lat) oraz cykle hossy-bessy na GPW (ok. 3.5 roku).

Akcje

2018 według moich analiz powinien być rokiem specyficznym, ponieważ cykl wzrostowy na rynkach rozwijających się, do których należy Polska, powinien zderzyć się z fazą spadkową cyklu hossa-bessa. Stąd moje przygotowania do możliwych turbulencji i wysokiej zmienności. Na GPW szukałbym podobieństwa do tego, co działo się na amerykańskim rynku w 2011/2012 roku. U nas był wtedy krach, u nich szybkie sczyszczenie rynku i powrót hossy:


Jednym słowem dalej gram pod analogię, którą również prezentuję od kilku lat, że:
- bańka 2007 w Polsce była odpowiednikiem bańki dotcomów z 2000 r.,
- bessa 2015/2016 na WIG20 była odpowiednikiem bessy 2007/2008 w USA (w obu przypadkach wtórny dołek po ok. 8 latach od szczytu bańki),
- hossa 2016/2017 na WIG20 była odpowiednikiem hossy 2009/2010.

PLN

Tak przedstawia się koszyk walut rynków rozwijających się do dolara.
Polski złoty ubił dno szybciej:


Zakładam, że w skali najbliższych kilku lat zobaczymy kontynuację umacniania złotego. Akurat 2018 może skorygować jego siłę, ale raczej nie spodziewam się już dolara i franka powyżej 4zł czy euro blisko 5.

Jednocześnie uważam, że jeśli:

- Polska uniknie poważniejszych turbulencji,
- rząd nie przywróci reform emerytalnych,
- w ciągu kilku lat zobaczymy dolara czy franka poniżej 3zł,

będzie to ostatni dzwonek na pozbycie się kredytów walutowych i kupienie za silnego złotego aktywów zagranicznych przed wysoce prawdopodobnym załamaniem systemu emerytalnego. Kryzys demograficzny z grubsza widzę tak:

- jeśli Polska nie przyjmie euro, to rząd będzie drukował walutę i posypie się PLN, akcje mogą przechować wartość jak np. w Argentynie,
- jeśli Polska przyjmie euro, w wyniku dewaluacji na wartości stracą akcje, mieszkania, ziemia itd.

Na razie jednak moja pozycja to:

Long PLN, czyli nie kupuję walut.

Surowce

Przepływ kapitału do rynków rozwijających się oznacza zwiększony popyt na surowce. Poprzedni cykl napędzały surowce potrzebne do budowy gigantycznej infrastruktury, głównie w Chinach oraz w końcowej fazie paliwa i kruszce.


Na nowy kierunek ekspansji gospodarczej typowane są kraje leżące nad Oceanem Indyjskim oraz Afryka. Ponadto już w tym roku ruszyły do góry tzw. metale ziem rzadkich używane do produkcji np. aut elektrycznych.

Tutaj moja luźna projekcja zachowania indeksu surowcowego CRB:


Nie umiem ocenić, które surowce urosną najmocniej, może któryś z czytelników orientuje się w temacie, natomiast jako gracz "cyklista" otworzyłem już pewne pozycje:

- ETFy na uran i technologie solarne, czyli ekspozycja na producentów energii, którzy mają zastąpić paliwa kopalne,
- kupiłem mocno przecenione spółki spożywcze na GPW jak Colian, Otmuchów, Atlanta Poland czy Indykpol.

Jak widać wierzę w kilkuletni trend wzrostowy na towarach, więc będzie wiele okazji do zajęcia pozycji na odpowiednich spółkach, funduszach i towarach.


czwartek, 28 grudnia 2017

Podsumowanie giełdowe 2017 i plan na 2018

W zeszłorocznym podsumowaniu giełdowym nakreśliłem swoje scenariusze na przyszłość:

1. Szybki i mocny trend wzrostowy, trwający 1-2 lata, którego chciałbym spieniężyć, gdy liczne wskaźniki zaczną sygnalizować przegrzanie i przewartościowanie rynku akcyjnego. Pod taką hossę trzymam liczne, ale niewielkie pozycje na małych spółkach. Również z tego powodu nie redukuję zyskownych pozycji, bo pamiętam z 2009 roku jak szybko ceny potrafią uciec.
2. Długotrwały, przetykany korektami, łagodny trend wzrostowy, w czasie którego spółki zyskują po kilka-kilkanaście % rocznie i dodatkowo wypłacają dywidendy. Pod ten scenariusz mam spore pozycje na PKO, PZU, PGE, ENG, OPL itd. 


Scenariusz 1 z grubsza się zrealizował, ale nie w taki sposób, jak myślałem. Zakładałem, że największe wzrosty zobaczę na małych spółkach, a duże wymienione w punkcie 2 będą sobie powoli rosły. Tymczasem hossa na szerokim rynku skończyła się już w marcu:


A WIG20 rósł praktycznie bez korekt do września, po czym wszedł w trend boczny:


Realizacja planu na małych spółkach.

Wobec przeciągających się spadków na SWIG80 oraz występujących zbyt często jak na hossę załamań kursów niektórych papierów, zacząłem redukować pozycję w sierpniu i do końca września wyprzedałem większość akcji. Zostawiłem nieliczne pozycje, które nie uczestniczyły w hossie i zachowały fundamentalne przesłanki do trzymania (wciąż zarabiały, miały cash, nie groził brak płynności). Na niektórych spółkach spóźniłem się z korzystną sprzedażą (Trakcja, Torpol), ale zdążyłem wyjść przed głównymi spadkami i zachować zyski.

Zaliczyłem też kilka wtop (Tesgas, Atrem, Ipopema), ale na portfel złożony z ponad 50 spółek nie miały one zbyt destrukcyjnego wpływu.  Co ciekawe inicjalne pozycje na tych akcjach spółkach otworzyłem na początku 2015 roku..

Strzał roku: producent oświetlenia LUG, pierwszy pakiet nabyłem w 2013 roku i przez kolejne lata dobierałem. Zysk ok. 350% i wyjście blisko lokalnego szczytu to jest to, co chciałbym powtarzać w przyszłości.

Pisałem o tym wielokrotnie, że moje największe błędy w poprzednich latach polegały na zbyt szybkim ucinaniu rosnących w hossie pozycji. Dlatego przyjąłem postawę długoterminową: postanowiłem trzymać pozycje akcyjne tak długo, jak analizy pokazują hossę na szerokim rynku. 2016 rok bardzo mocno doświadczył to podejście, bo większość akcji dużo urosła, a potem oddawała zyski lub nawet wpadała w straty. Początek 2017 był jak spełniony sen: wszystko rosło, portfel wskakiwał na nowe szczyty każdego dnia. Byłem w lekkiej euforii i liczyłem na jeszcze więcej. Ale 2017 nie był tak łaskawy jak marzyłem i tylko jedna z ponad 50 spółek dała kilkuset procentowe zyski.

Po październikowym załamaniu dostrzegłem promocje na kilku papierach i zacząłem odbudowywać pozycję na małych spółkach.

Realizacja planu na dużych spółkach.

Sprzedałem prawie wszystkie akcje z WIG20, bo urosły zbyt mocno bez korekt. Np. wyceniałem akcję PZU na 60 zł w skali 3 lat, ale gdy kurs poszedł bez korekty w kilka miesięcy pod 48zł, trzymanie dość wysokiej pozycji straciło sens. Zostawiłem tylko Orange, które chciałbym sprzedać po ok. 7.50 (analiza w poprzednim wpisie) oraz zredukowane Pekao, bo płaci wysokie dywidendy i słabo rosło. W grudniu odebrałem część PZU, bo przez chwilę spadło poniżej 40zł.

Wtopy: brak. Trochę żal zbyt szybko sprzedanego PKO (27.xx -> 36.xx), miałem trzymać do 40, ale kiedy we wrześniu wyprzedawałem papiery nie brałem jeńców.

Strzał roku: PZU i energetyki. PZU był jednym z liderów tej hossy, kiedy ujawniono rekomendację Morgana na 47zł, miałem silny punkt zaczepienia, byłem całkowicie pewien, że kurs zdobędzie ten poziom i tam sprzedam akcje. Gdyby urosło z marszu na 60zł, nadal uważałbym, że zrobiłem dobrze. Tymczasem PZU pohulał trochę pod poziomem 50zł i spadł na 40, dając mi okazję do ponownego otworzenia pozycji.

Energetyki rozegrałem koncertowo technicznie. Ustawiłem TP pod ORGR i zniesienie 50% i w jego okolicach zamknąłem pozycję. W tym ważnym technicznie miejscu kursy jak za dotknięciem magicznej różdżki zaczęły mocno spadać i gdy skasowały połowę fali wzrostowej, znowu otworzyłem pozycję, tym razem pod szybki spekulacyjny zysk.

Podsumowanie realizacji.

Aby przygotować dobry plan należy zgromadzić jak najwięcej danych, znaleźć wśród nich te istotne i zgodne z faktami. Potem taki zestaw posłuży do przygotowania najbardziej prawdopodobnych scenariuszy, pod które planujemy jak reagować. A potem rzeczywistość i tak nas zaskakuje, więc musimy być elastyczni, modyfikować plany, czasem porzucać je i kreślić nowe. Na rynku nie chodzi o to, żeby mieć rację, tylko żeby zarabiać

Z moich analiz wynikało, że 2017 powinien być rokiem hossy i zasadniczo tak się stało, choć była to słaba hossa, ograniczona głównie do WIG20, który odrabiał to co stracił na przełomie 2015/2016 i liderów MWIG40. Udało mi się w większej części skonsumować wzrosty na WIG20, natomiast z pozostałych spółek wyciągnąłem mniej, niż mogłem. Ale nie żałuję: gdyby spadki na szerokim rynku okazały się tylko korektą przed nową falą hossy, przedwczesne zamknięcie pozycji kosztowałoby znacznie więcej.

Największe minusy planu: nie przemyślałem alternatywnych kierunków grania, ponieważ założyłem, że w czasie mocnej hossy należy skupić się na akcjach. Dotychczas, jeśli na rynku działo się niewiele lub była bessa, mogłem liczyć na:
- kontrakty na indeksy, akcje i waluty,
- opcje na indeksy,
- certyfikaty na towary i kilka indeksów zagranicznych.

Niestety GPW jest już dinozaurem, wysokie spready na certach, znikający animator na opcjach, mizerna płynność na większości kontraktów i bardzo ograniczona oferta sprawiają, że te instrumenty służą jedynie do pogrania, a nie lokowania większych środków.

Tymczasem 2017 był rokiem kryptowalut, mając bańkę pod nosem i 9 lat rynkowego stażu nie zrobiłem nic, żeby ugryźć cząstkę tego tortu.

Pozytywnie oceniam natomiast wejście w zagraniczne ETFy, które dały zarobić ponad 20% i to w PLN, który mocno ograniczył zyski dolarowe.

Plany na 2018.

Plan na przyszły rok nakreśliłem już w listopadzie:
https://podtworca.blogspot.com/2017/11/plan-daleszej-gry.html

Zakładam, że 2018 może być podobny do 2012 roku. Początek roku powinien przynieść przyspieszenie wzrostów na małych spółkach i wiarę w hossę, po czym cykliczna bessa przypomni o sobie i zobaczymy wtórne dno na SWIG80.

Spadkom na GPW towarzyszyłyby spadki na rynku amerykańskim, który po miesiącach naciągania sprężyny dojrzał do dłuższej korekty. Obserwuję ankiety na Twitterze, kiedy akcje drożały pod reformy podatkowe Trumpa, czytelnicy regularnie obstawiali "bearish fundamentals, bullish technicals", a teraz zmienili zdanie na "bullish fundamentals". Idealny moment na 'sell the news'. Korekcyjny 2018 pasowałby do mojej technicznej koncepcji przedstawionej we wrześniu:

Strzałki wskazują wystąpienie dłuższej korekty w cyklicznym rynku byka. W przeciwieństwie do niemal wszystkich analiz, jakie obserwuję na świecie, uważam że hossa nie trwa od 2009 roku, tylko od początku 2016.

Moja strategia na 2018 będzie zatem następująca:

1. Przez cały rok będę akumulował małe i średnie spółki doświadczające spadków, jeśli staną się bardzo tanie względem swoich przychodów, gotówki na koncie, wartości księgowej itd.

2. Spróbuję ustrzelić ewentualny wiosenny szczyt, jeżeli zobaczę mocne wzrosty na SWIG80 i euforię inwestorów indywidualnych, ponieważ wg moich analiz w 2018 powinna trwać cykliczna bessa.

3. Będę dalej wyszukiwał ETFy do zainwestowania na długi termin. Niestety Bossa zagranica radykalnie ograniczyła liczbę dostępnych ETFów i muszę znaleźć jakiegoś innego brokera.

4. Zamierzam czysto technicznie pogrywać na spółkach z WIG20 w obie strony. Tanio już było, drogo jeszcze nie jest, gdyby indeks wszedł w ruch horyzontalny lub jakiś szerszy kanał trendowy, pojawią się moje ulubione setupy.

5. Rozejrzę się za alternatywnymi sposobami inwestowania.

Nie nastawiam się na duże zyski, spróbuję uniknąć odczuwalnych strat. Najbardziej obawiałbym się.. hossy takiej jak w 2006-2007 roku. Nie lubię gonić rynku, a moja pozycja jest jeszcze zbyt mała. Polskie akcje są tanie, płacą solidne dywidendy i zasługują na kilkuletni rynek byka. Nie widzę obecnie też podstaw do silnej bessy na GPW.

2017 był rokiem niskiej zmienności, mój portfel zrobił mocny skok w styczniu i lutym, po czym bez większych korekt powoli piął się do góry, a od września trochę osuwał. 2018 może być rokiem szarpania, spółka kupiona po 30% zjeździe, w tydzień urośnie 50%, po czym wróci do punktu wyjścia. W ten sposób zagranica akumulowała akcje na WIG20 w 2016.


sobota, 28 października 2017

First out, first in

Kiedy w sierpniu zaczynałem wyprzedaż portfela akcji rozciągniętą do początków października, nie przypuszczałem, że ledwie 3 tygodnie później zacznę odbudowywać pozycję. Spadki z ostatnich 2 tygodni były bardzo gwałtowne, a ceny wielu fundamentalnych papierów spadły na atrakcyjne poziomy.

Atrakcyjne poziomy w  bessie to pojęcie względne, nie ważne ile cena wcześniej spadła, zawsze można stracić kolejne kilkadziesiąt procent. Coś mi jednak podpowiada, że spadki obserwowane od kilku miesięcy na małych spółkach i szerokim rynku nie są elementem klasycznej dewastującej bessy.

Zerknijmy na wykresy:


Rynek leci w dół i nie ma na razie żadnych oznak zmiany trendu. Jednak kilka czynników sprawia, że kolejne fale spadkowe będę wykorzystywał do kupowania akcji.

1. Po pierwsze: czy nieustanne spadki na SWIG80 nie przypominają wam czegoś? Pamiętacie maj 2015? Ja tak. Byłem wtedy w stanie euforii, wydawało mi się, że po latach flauty rusza pokoleniowa hossa. Tymczasem indeks dużych spółek WIG20 rozpoczął pierwszą w swojej historii serię 9 spadkowych miesięcy. Kiedy naruszył 2000 punktów zacząłem kupować akcje molochów z przekonaniem, że trafiła mi się okazja życia. Ale 2000 było ledwie przystankiem w drodze na 1650 punktów, a "okazje życia" były dostępne jeszcze przez cały rok. Dopiero w 2017 WIG20 zaczął błyskawicznie odrabiać straty.

A jak było z małymi i średnimi spółkami w tym roku? Kiedy SWIG80 budował szczyt w marcu b.r. byłem bliski euforii i robiłem mentalne ćwiczenia z trzymania akcji w bańce. Kiedy Trakcja, którą miałem od 12zł, przebiła 18zł, widziałem już 30zł na horyzoncie. Dzisiaj Trakcja kosztuje 8zł. Spółka od szczytu straciła więcej, niż jest obecnie warta. Nie twierdzę, że zamierzam odkupić akurat tę spółkę, budowlanka jest bardzo ryzykowną branżą. Historia polskich inwestycji pokazuje, że ryzyko bankructwa rośnie wraz z liczbą zdobywanych kontraktów. Niemniej znowu można znaleźć na rynku spółki siedzące na gotówce, płacące co roku wysokie dywidendy i zupełnie zapomniane przez rynek.


2. Wspomniane dywidendy. 2015 i 2016 rok zamknąłem z zyskiem dzięki dywidendom i nie obrażę się, jeśli 2018 rok zapisze się w mojej pamięci podobnie. Marzy mi się rok ubijania dna na małych spółkach, dający okazje do kupna zdrowych biznesów za ułamek ich wartości. Oczywiście byłbym wtedy sfrustrowany, bo większość kupowanych akcji przez miesiące spadałaby dalej, ale co zrobić, taki styl inwestowania wybrałem i w takim stylu potrafię zarabiać :)

Aktualnie div yield dla SWIG80 osiągnął 2.5%, 5 razy więcej niż lokaty w mBanku:


3. Sentyment. Obecny rok charakteryzuje się kolejną anomalią: wzrostom cen akcji towarzyszy ucieczka drobnych inwestorów z giełdy. Zupełnie inaczej było jeszcze w 2013:

źródło: https://10-procent-rocznie.blogspot.com

Wygląda to tak, jakby ludzie po latach ciągłych zawodów ze strony GPW postanowili zamykać pozycję jak tylko wyjdą na 0 po wcześniejszych zakupach na szczytach. We wzrosty polskich akcji wierzy już tylko zagranica, która cały czas kupuje polskie aktywa..

ETF na Polskę


4. Wielki cykl przepływu kapitału między rynkami rozwiniętymi a rozwijającymi się, czyli EEM/DM ratio. Ja gram pod scenariusz, że cykl  premiuje teraz rynki rozwijające się w tym Polskę, choć np. W. Białek obstawia szczyt słabości emerging markets dopiero w okolicach przyszłego roku przy okazji turbulencji w Chinach. Więcej pisałem tutaj:
https://podtworca.blogspot.com/2017/07/wielka-rotacja.html

Tyle na razie za wzrostami. Mam również argumenty przemawiające za spadkami. Tak już jest od kilku lat: wszystko co działało w latach poprzednich jest już znane i nie daje zarobić. Rynek raczej fluktuje, niż chodzi synchronicznie jak do 2012 roku. Kapitał przepływa między branżami, nigdy nie wiadomo, którą z nich postanowi wywyższyć, a którą zepchnie z klifu. Zapewne nadejdą jeszcze czasy, kiedy będą rosły prawie wszystkie akcje, na razie kapitał woli polskie mury i obligacje.


wtorek, 3 października 2017

Analogie i sygnały, których nie lekceważę

Dziś dwa tematy bez zbędnej gadaniny.

1. Niesamowita cykliczna zależność, trwająca ponad 100 lat dla lat kończących się na 7:


Temat podchwycony przez połowę blogów i serwisów giełdowych, wykres mówi sam za siebie, jest październik, powinien być krach ;) Z mojej strony mogę dodać, że już na początku roku wyznaczyłem październik jako kres trzymania akcji w hossie, choć jak wiemy hossy na małych spółkach nie ma już od miesięcy. W związku z tym przechodzimy do drugiego tematu:

2. Słabość małych spółek:

6 miesięcy spadków z rzędu nie zdarzało się w hossie, więc zakładam że mamy na maluchach bessę. Na szczęście dla nas (tj. trzymających dotychczas akcje) spadki były bardzo łagodne i dzięki rosnącemu WIG20 portfele raczej rosły. Co więcej w latach 2005, 2011 czy 2014 do dołka było już 2-4 miesiące, więc pod taki scenariusz nie opłaca się sprzedawać. Z drugiej strony są również przypadki z lat 1998, 2001 i 2008, kiedy akcje zostały zmasakrowane, a bessa potrafiła trwać jeszcze wiele miesięcy.

Ja postanowiłem psychicznie odpocząć, 2017 był dla mnie bardzo łaskawym rokiem i na razie widzę więcej ryzyka, niż szans, więc kontynuuję wyprzedawanie akcji. Zostało już niewiele kapitału w akcjach, głównie w spółkach, które nie uczestniczyły we wzrostach, są niedowartościowane, mają środki pieniężne itd. Na początku roku takich spółek miałem ponad 50 (ok. 80% portfela w akcjach), obecnie została mniej niż połowa, dodatkowo zredukowana do bezpiecznych poziomów (ok. 20% portfela w akcjach). Mogę na nich przeczekać do kolejnej hossy.

Obserwuję również pewne zachowanie charakterystyczne dla bessy:
- dynamiczne spadki na spółkach z kiepską sytuacją finansową,
- spadki na spółkach ze ściemnianymi wynikami,
- trend na szerokim nieważonym rynku: stabilny-spadkowy:


To tylko moje aktualne spostrzeżenia, na plus dla akcji przemawia kiepski sentyment i bardzo atrakcyjne dywidendy na tle innych form lokowania oszczędności. Długoterminowo zamierzam pakować się w akcje, ale skoro większość spada, to niech spadną jeszcze bardziej. Może uda się kupić małe i średnie spółki w takich promocjach jak WIG20 pod koniec 2015 i przez prawie cały 2016.

sobota, 16 września 2017

Aktualizacja strategii

Nie chcem, ale muszem
L. Wałęsa


W piątek kontynuowałem skracanie pozycji, łącznie sprzedałem już prawie 1/3 papierów, a wielkość gotówki w portfelu przekroczyła 50%. O ile jeszcze niedawno wielkość niektórych pozycji w portfelu dochodziła do 5%, teraz limitem jest 2%. Mam nadzieję, że więcej nie będę zmuszony sprzedawać.

Podejrzewam, że większość akcji, które sprzedałem będzie droższa nawet w przypadku wystąpienia bessy. Nie chcę jednak przeżywać zbyt mocnych obsuw kapitału, potrzebuję czystego umysłu, by planować kolejne kroki oraz móc skupić się na pozycjach krótkoterminowych na wypadek wzrostów. Ten rok był i tak najlepszym w mojej karierze, mimo że hossa na szerokim rynku trwała zaledwie 2 miesiące od stycznia do lutego.

Przygotowuję się mentalnie na korekcyjny 2018 rok w Polsce. Nie zakładam jakiejś strasznej przeceny, ponieważ gram pod kilkuletnią silną hossę na rynkach wschodzących, ale jest kilka przesłanek za schłodzeniem koniunktury na rynku w czasie najbliższych kilkunastu miesięcy.

1. Zacznijmy od S&P500 i wykresu, który pojawia się na blogu od 4 lat:


Wykres zadziałał dość dobrze w 2013 i 2015:
http://podtworca.blogspot.com/2013/04/rynek-byka-w-usa-po-krachu.html
http://podtworca.blogspot.com/2015/07/zaczeo-sie.html
dlatego postanowiłem zamknąć kolejny cykl hossy-bessy w latach 2009-2016. Ruch wzrostowy od lutego 2016 traktuję jak kolejny cykl. Widzimy, że w fazie wzrostowej po pokonaniu ok. 1/3 drogi prawie zawsze występuje korekta.

2. ETF na polskie akcje rośnie najmocniej na świecie w tym roku (ponad 50%) :


dotychczasowa praktyka wskazuje jednak, że hity z jednego roku odchorowują wzrosty w roku kolejnym (np. 3 od końca pozycja ubiegłorocznego hitu - Rosji).

3. Małe spółki nie mają siły by rosnąć. A duże? Cóż, mnie nie zaskakuje obecna hossa. WIG20 spadł z okolic 2600 blisko 1000 punktów w 8 miesięcy, a po prawie roku zaczął powrót pod 2600. Spadło, odbiło, normalna kolej rzeczy. Hossę widać tylko na indeksie WIG, który dokłada dywidendy. Czy akcje z WIG są drogie?

- według ceny do wartości księgowej są droższe niż średnia z ostatnich lat:


- według ceny do zysku są wyceniane neutralnie okazyjnie:


Popatrzmy teraz technicznie na SWIG80:


Dotychczas zwykłe przecięcie średniej zielonej przez średnią czerwoną od góry na wskaźniku MACD na wykresie miesięcznym dawało dość wiarygodne sygnały sprzedaży. Ale były wyjątki, m.in. w 2005 roku. Jeśli naniesiemy WIG na SWIG80 zobaczymy kolejną analogię do tamtego okresu: po ustanowieniu lokalnego szczytu w 2004 roku WIG dalej rósł, a SWIG80 konsolidował się w ramach cyklicznej bessy:


Myślę, że tym razem będzie podobnie, ale ostatni przypadek Vistalu zmusił mnie do pozamykania pozycji na spółkach budowlanych kupowanych pod wygrywane kontrakty. Spółka straciła ok. 80% po tym jak ujawniła, że kontrakty zawierane w chudych latach przynoszą straty. Od 2015 budowałem pozycję na spółkach budujących infrastrukturę kolejową (Torpol, Trakcja, ostatnio też ZUE).

Moje rozumowanie było takie: kupić budowlankę pod miliardowe kontrakty za kasę z UE i sprzedać je gdy dojdzie do realizacji inwestycji, bo pewnie pobankrutują jak beneficjenci programu budowy autostrad (Polimex, PBG, Hydrobudowa itd.). Budowlanka kolejowa nie dobiła jednak do miliardowych kapitalizacji, zysk zaczął topnieć, w dodatku Vistal pokazał, że wystarczy jeden komunikat o wtopie i tracisz prawie całą pozycję (nie posiadałem tej spółki), dlatego zdecydowałem się wyjść. Wrócę, kiedy odpływ pokaże kto pływał nago i będzie klimat hossy na szerokim rynku.


Szkoda, że nie sprzedałem Trakcji na połowie potężnej świecy z sierpnia 2011, wtedy zyski były solidne. Zostawiłem, bo liczyłem, że już w tym cyklu zaliczy 30zł. Ostatecznie jednak nie bankrutuje się od brania nawet niewielkich zysków.. WIG_BUDOW po nieudanym ataku na opór zbliża się do wsparcia:


Podsumowując:
- do końca 2017 nowe pozycje otworzę pod grę techniczną,
- jeśli 2018 będzie słaby, to zbuduję znowu pozycję fundamentalną na akcjach, bo wierzę, że kolejna hossa urwie gacie misiom.

poniedziałek, 11 września 2017

Investing mode: OFF, trading mode: ON

Przez ponad 2 lata (od stycznia 2015) głównie akumulowałem akcje bazując na wskaźnikach fundamentalnych. Od czasu do czasu zagrałem krótko/średnio-terminowo, ale prawie cały wynik za 2015 i 2016 był zrobiony przez dywidendy. Było to frustrujące szczególnie w 2016, gdy portfele graczy z horyzontem kilku-tygodniowym czy kilku-miesięcznym zrobiły 2-cyfrowe wyniki, a moje akcje spadały po każdym wybiciu w górę. W tym roku sytuacja się odwróciła - przez większość czasu portfel systematycznie wspinał się na nowe szczyty. Ponad połowę wzrostu zrobił w pierwsze dwa miesiące roku, a później ciągnęły go głównie tuzy z WIG20 i pojedyncze małe spółki.

Niestety we wrześniu mija czas, jaki dałem sobie na buy&hold. SWIG80 spada szósty miesiąc z rzędu. Nie tak to sobie wyobrażałem. Liczyłem, że na jesieni będę redukował pozycję na euforycznych wzrostach, tymczasem choć WIG zbliża się do rekordu wszechczasów sprzed 10 lat a do entuzjazmu jest daleko, małe spółki się osuwają i na wielu wielu z nich pojawiły się niebezpieczne sygnały dystrybucji. Zachowanie SWIG80 coraz bardziej zaczyna przypominać mi drugą połowę 2015 na WIG20, kiedy to duże spółki spadały przez 9 miesięcy z rzędu.

W związku z tym zacząłem redukować swoją pozycję akcyjną. Jeśli jakieś akcje mocno urosły, fundamentalnie nie są tanie i technicznie wykazują słabość - redukuję lub sprzedaję, jeśli technicznie rysują formacje kontynuacji trendu, zostawiam. Spółki pozostające w strefie fundamentalnego niedowartościowania (zatem z racji słabego wzrostu lub spadku zajmujące mniejszą wagę w portfelu) zostawiam.

Czas również na techniczne zagrania w skali dni/tygodni/miesięcy. Nie można wykluczyć przecież dynamicznego odbicia na maluchach lub nawet hiperboli na akcjach. Trzeba wówczas ugryźć kawałek tortu. Giełda jest ślepa na sytuację gospodarczą i wskaźniki sentymentu konsumentów - jedni upatrują w tym znaku, że koniunktura się kończy i akcje dyskontują kolejny kryzys, ale może też przecież być odwrotnie - ulica zapomniała o istnieniu giełdy, a inwestorzy starają się wyprzedzić spodziewane problemy, bo skoro jest tak dobrze, to może być już tylko gorzej.

Sytuacja na akcjach przypomina mi 2011 rok: wtedy też WIG rósł siłą rozpędu, a małe spółki się osuwały. Wtedy liderem był KGHM, teraz liderem jest PKN Orlen. W sierpniu nastąpił 2-tygodniowy krach i o ile w Polsce problemy trwały do 2016 roku, to indeksy amerykańskie zamknęły rok na niewielkim plusie, a potem przez kolejne lata biły rekordy hossy. Przewiduję, że podobna sytuacja wystąpi na naszym rynku na małych spółkach. To na nich spodziewałem się oszałamiających stóp zwrotu w 2017, tymczasem lwią część zysków przyniosły muły z WIG20, a maluchy zawodzą. W 2018 Polska powinna zachować się jak Ameryka w 2011, jeśli cykl rotacji kapitału między rynkami rozwiniętymi i wschodzącymi się odwrócił.

Podsumowując:
- skracam większe pozycje, by minimalizować ryzyko,
- jestem gotowy na zagrania w krótszym terminie, jeśli szeroki rynek wróci do wzrostów,
- przygotowuję się do okazyjnych zakupów w 2018, jeżeli rynek wpadnie w cykliczną bessę,
- nie truchleję przed cykliczną bessą, bo zakładam że będzie ona tylko korektą w hossie pokoleniowej.


niedziela, 27 sierpnia 2017

Krach, post-krach i co dalej?

3 lata temu (wrzesień 2014) przedstawiłem koncepcję wtórnego dna na akcjach, występującego ok. 7-8 lat po krachu:


Do analizy wykorzystałem Dow Jones z czasów krachu 1929 oraz ówczesny MWIG40. Spodziewałem się wówczas adekwatnych spadków. Jak wiemy na indeksie średnich spółek wtórna bessa nie wystąpiła (przebywał blisko 2 lata w konsolidacji), silne spadki dotknęły natomiast indeks WIG20, który runął w okolice 1650pkt.

Przyjrzyjmy się zatem indeksom:
- S&P500 z czasów Wielkiej Depresji,
- NASDAQ w XXI wieku,
- WIG bieżący:


Szczyty baniek nie są idealnie zsynchronizowane, ale pewien schemat jest wyraźnie widoczny:

1. pęknięcie bańki i jazda w dół bez trzymanki,

2. kilkuletnie mozolne odreagowanie, które nawet nie zbliża się do szczytów z czasów bańki,

3. wtórny krach po ok. 8 latach od szczytu bańki, ceny akcji spadają w okolice dna pierwszego krachu (na indeksie WIG nie ma takiego spadku, gdyż dodawane są do niego dywidendy, na WIG20 widzielibyśmy to lepiej).

Zakładając, że jest to pewien schemat obrazujący zachowanie aktywów od powszechnego zainteresowania po zapomnienie, nasuwa się pytanie - co dalej?

1. Scenariusz z Wielkiej Depresji - po panice 1938, której odpowiednikiem byłyby spadki WIG w 2015, rynek nieznacznie odbił a potem osuwał się jeszcze przez 4 lata, nim rozpoczął prawie 30-letni rynek byka. Myślę, że tak źle z polskimi akcjami nie będzie, bo nie doświadczyliśmy załamania gospodarczego.

2. Scenariusz krachu 2008 - po ustanowieniu dna w marcu 2009 roku NASDAQ wszedł w silną hossę trwającą mimo korekt do dziś:


Pod ten scenariusz się przygotowuję. 2016/2017 na WIG byłby odpowiednikiem pierwszej fali wzrostów z 2009/2010 roku na NASDAQ. 2018 powinien przynieść silniejszą korektę (cykliczną bessę) ala 2011.

Jest to tylko pewna mapa, pod którą planuję grę. Wnioskowanie z 2 przypadków jest nienaukowym podejściem, ale jak wskazywałem w poprzednich wpisach, istnieje wiele innych przesłanek za akumulowaniem akcji w długim horyzoncie. Z tego powodu, choć zakładam tymczasowe wyjście z akcji na przełomie 2017/2018 roku w celu oczyszczenia umysłu i ustawienia się pod odebranie ich taniej (bazowy scenariusz przedstawiony powyżej), rozważam dwa inne scenariusze:
- że akcje odjadą po moim wyjściu - wtedy będę je kupował drożej na korektach trendu wzrostowego,
- że spadki mnie zaskoczą i zostanę z akcjami - wtedy będę czekał aż ceny odbiją i brał dywidendy.