czwartek, 7 lipca 2022

Sanok

 W maju przedstawiłem główne pozycje w portfelu.

https://podtworca.blogspot.com/2022/05/ppp-czy-przeglad-portfela-podtworcy.html

Na koniec dodałem, że buduję pozycję na Sanoku. Kolejne tygodnie przynosiły na spółce monotonny, powolny trend spadkowy, który wykorzystywałem do akumulacji. Zabawne, że wystarczyły dwie ostatnie sesje czerwca po tygodniach spadków, żeby cała pozycja wyszła na plus.

Nie wiem czy trend już się zmienił, czy to tylko podbitka przed dalszymi spadkami. Przedstawię natomiast moje powody za trzymaniem spółki. Jak zawsze jestem otwarty na argumenty i krytykę.


Stomil Sanok działa na europejskim rynku wyrobów gumowych. Projektuje, wytwarza i sprzedaje wyroby gumowe, gumowo-metalowe oraz z połączenia gumy z innymi tworzywami. Dostarcza także komponenty dla producentów wyrobów gotowych. Do produktów firmy należą m.in. tłoczki, uszczelki, kształtki, osłony, profile uszczelniające, które są używane w bardzo wielu gałęziach przemysłu, takich jak motoryzacja, budownictwo, farmacja, czy rolnictwo. Grupa Kapitałowa Stomil Sanok obejmuje dziesięć podmiotów zależnych, które zajmują się, działalność handlową, usługową i produkcyjną oraz dystrybucją.


1. Fundamenty

Podstawa, żeby w ogóle kupować spółkę na długi termin.

Spółka od lat ma zdrowy bilans i regularnie wypłaca dywidendy. Od 2006 Sanok wypłacił 17.53 zł na akcję (po przeliczeniu splitu), czyli ponad 4 zł więcej od dzisiejszej wyceny akcji 13.46.

Przychody powoli rosną, niestety w 2018 roku załamały się zyski. 2022 rok nie zapowiada się lepiej, a Sanok zaczął od zawiązania rezerw na ciężkie czasy. Przy kapitalizacji 360 mln spółka posiada prawie 200 mln kredytu i ponad 80 mln gotówki.

Słupki zysków za poszczególne lata widać na kursie ceny do wartości księgowej:


Jakie są przesłanki do poprawy fundamentów (zysków)?

2. Makro

A zatem mamy powód fundamentalny przeceny: spadek zysków od 6 lat. Jest to globalny trend widoczny na wykresach wielu spółek z branży gumowej, chemicznej i innych przedstawicieli tzw. "starej gospodarki". Niektóre branże weszły już w trendy wzrostowe (np. nawozy) po spektakularnych zyskach, inne jak Sanok szorują po dnie.

Jednak jak powiedział klasyk, przedkładając nieświadomie plan Kunika, zawłaszczony przez Dyzmę:


Po 6 latach musi przyjść koniunktura, no, choćby raz!


Prezes Sanoka opisując ciężką sytuację w branży zwrócił uwagę na liczne bankructwa i przejęcia. Kiedy w końcu ruszą zamówienia w auto-moto, zbrojeniach (?), ci którzy przetrwali, będą dyktować cenę.


3. Technika

Mamy już 2 elementy: 

- stabilna sytuacja firmy w ciężkim otoczeniu rynkowym,

- od lat malejąca konkurencja.

Użyjmy kolejnego narzędzia: Analizy Technicznej.

Zadaniem AT jest wybranie optymalnego momentu do decyzji inwestycyjnej. 

Czasem chodzi o decyzję sprzedaży, czasem kupna. Moją uwagę zwrócił długoterminowy kanał wzrostowy na SNK:


Każdy kanał wzrostowy kiedyś pada, niemniej wolę kupić dzięki AT na wsparciu po 11 zł niż za 50, kiedy zyski są wysokie i wskaźniki Analizy Fundamentalnej zalecają trzymać bądź nawet kupować.


4. Cykle

Ostatni element układanki niestety nie wspiera decyzji zakupowych. Mój wskaźnik bessy zakłada dalsze trwanie w bessie indeksu SWIG80, do którego należy Sanok:


W przypadku tego wskaźnika należy patrzeć bardziej na zasięg czasowy, a nie poziomy spadku. Obecnie skłaniam się do scenariusza wakacyjnego odbicia, po którym przyjdzie jesienna druga noga bessy.


Podsumowanie

Mamy zatem 3 z 4 elementy wspierające zakup spółki i 1 przeciw (niedostatecznie głęboka czasowo bessa na szerokim rynku).

Pomimo braku spełnienia wszystkich warunków zdecydowałem się kupić spółkę na długi termin. Okazja cenowa może się nie powtórzyć. Możliwe, że spółka podejdzie pod 17, może nawet 20 zł, a potem znowu zleci na 12. Przeżyłem takie sytuacje wielokrotnie. Tutaj gram jednak o wyższą stawkę na przełom 2023/2024.


niedziela, 26 czerwca 2022

Master and servant

 Dzisiaj odpowiemy sobie na pytanie dlaczego państwa zachodnie wspierają od wieków Rosję w podbijaniu i tłamszeniu sąsiednich narodów.

Odwieczna zasada stosunków międzyludzkich opiera się na wykorzystywaniu słabszych do pracy na rzecz silniejszych. W zależności od formy organizacji i epoki historycznej układ może wyglądać: chłopi-feudałowie, klasy niższe-wyższe, państwa drugiej kategorii-państwa rdzenia, robotnicy-właściciel w czasach wysokiego bezrobocia itd. Nie będę rozpisywał się nad niezliczonymi przykładami, i tak intuicyjnie rozumiemy sens wypowiedzi. Przenieśmy zatem poziom abstrakcji na państwa.


Modele eksploatacji siły roboczej

We współczesnym świecie mamy różne modele. Kilka dominujących:

- Amerykański: korporacje eksploatują państwa amerykańskiej strefy wpływów; ponadto USA stworzyły bardzo efektywny system motywowania obywateli (American Dream + wolności osobiste) oraz system ochrony rodzimych monopoli globalnych, dzięki którym sprawują cyfrową kontrolę nad większością świata.

- Chiński: rozpoczął się od eksploatacji własnych poddanych, jednakże od początku był ukierunkowany na stworzenie rodzimej wersji zachodnich rozwiązań. Rządząca elita udostępniła swoich niewolników, żeby skopiować a następnie wyprzeć zachodnie firmy. Obecnie stara się zamienić w podwykonawców inne narody, a własnych poddanych zamienić w obywateli (przynajmniej na poziomie ekonomicznym, bo w praktyce pozbawionych politycznych swobód, co nie rokuje za dobrze).

- Zachodnio-europejski: protoplasta systemu amerykańskiego. Początkowo opierał się na standardowym eksploatowaniu swoich ludzi, ale wraz z podbijaniem zamorskich ludów pozwolił wprowadzać wewnątrz wolności osobiste, które zaowocowały ewolucją do społeczeństwa obywatelskiego.

- System utopijny, do którego dąży ludzkość: ludzie wykonują pracę w sposób wolny, nie opierając się na przymusowej pracy innych, ponieważ tanie, niechciane zawody wykonują maszyny. 

Nas zainteresują dwa ostatnie, ponieważ dobrze ilustrują obecne podejście Niemiec do rosyjskiej agresji na Ukrainę.


Kryzys UE

Europa Zachodnia, czyli de facto rdzeń Unii Europejskiej, przegrywa wyścig cywilizacyjny. Ameryka i Chiny w ramach swoich systemów mają wciąż narzędzia do ekspansji gospodarczej. Amerykanie chcą latać na Marsa, zostawać miliarderami, Chińczycy mają wciąż setki milionów obywateli, którzy będą ciężko pracować, żeby wejść do klasy średniej. Dlatego jedni i drudzy stawiają na nowoczesne technologie i wyścig zbrojeń, żeby odstraszać konkurenta.

Europejczycy skupili się na utrzymaniu przywilejów klas posiadających i utrzymaniu wygodnego życia. Innowacje zostały oddane środowiskom akademickim, które z natury nie są innowatorami, tylko adaptorami technologii opracowywanych przez biznes i inżynierów. Środowisko akademickie ubiera biznesowe odkrycia w ramy modeli, które naucza w szkołach wyższych.

Celebracja życia nie jest niczym złym, pod warunkiem że zdajemy sobie sprawę, że żyjemy w niepewnym środowisku, narażeni na katastrofy i świętowanie musimy przeplatać walką o przetrwanie. Tymczasem Europejczycy opierają wygody na systemie stworzonym przez poprzednie pokolenia i pracę narodów bez przyszłości. 

W takim systemie Rosja od wieków jest przydatnym partnerem dla państw europejskich. Zamienia narody Europy Wschodniej i Azji w służących, którzy za miskę strawy wydobywają/uprawiają surowce i sprzedają za grosze na zachód, który zajmuje się przetwarzaniem ich w wysokomarżowe produkty. Co więcej, rosyjska elita sprawująca władzę nad służącymi, i tak wydaje majątki z eksportu na bardzo drogie zbytki w Europie Zachodniej. Miliardy z ropy wracają do producentów szampanów, torebek, perfum, luksusowych willi nad alpejskimi jeziorami itd. Tanie surowce z 1/4 świata pozwalają Europie utrzymywać wysoki poziom życia.


Polskie iluzje

My Polacy żyjemy złudzeniami, że Zachód obchodzą prawa człowieka i wolności narodów. Pojedynczy obywatele rzeczywiście tym żyją, jednak państwa mają swoje interesy. Im w obcych systemach więcej zniewolonych ludzi, którzy pracują za miskę ryżu dla systemu zachodniego, tym łatwiej utrzymać dobrobyt. Dlatego Niemcy i Francja z zasady popierają Rosję. Czy to w czasie zaborów, czy po upadku ZSRR. Upadek pierwszej RP oznaczał dla Europy Zachodniej tylko zmianę dostawcy surowców. Jaka różnica czy towary z eksploatacji chłopów pańszczyźnianych dostarczali polscy magnaci, czy rosyjscy książęta. 

Owszem, z Rosją jest cykliczny problem, bo elita oprócz przejadania zysków, rozbudowuje nieustannie siły zbrojne, jednak "gdyby nie ci mieszający Amerykanie, system byłby stabilny". 


Trik europejskich wartości

Oczywiście żaden zachodnioeuropejski rząd nie przyzna się publicznie do tak cynicznej polityki. Siła Zachodu opiera się na wolnościach obywatelskich, o których marzą ludzie z państw drugiej kategorii. Dlatego Ukraińcy krzyczą o obronie "wolności i demokracji". Krzyczą też Polacy, ale to jest bicie grochem o ścianę, ponieważ rządzą nami ludzie mało rozgarnięci, którzy łapią się na najprostsze sztuczki.

Zachód cyklicznie produkuje nadbudówki do szczytnych haseł równości i demokracji, które dla aspirujących są nie do pogodzenia z wewnętrzną strukturą społeczną. Nie ma znaczenia że przestrzegasz zasad demokracji, jeśli nie wielbisz tęczy i nie sprowadzasz kolorowych emigrantów (żółci się nie liczą). Gdyby chodziło tylko o tolerancję i rządy prawa, ewolucja państw postępowałaby szybko. Tylko, że wtedy rosłaby ilość ludzi aspirujących do lepszego życia, a takiego bez rozwoju technologii OZE i recyklingu nie da się zorganizować dla 8 miliardów ludzi. Stąd jeśli nie przestrzegasz nowych zasad bycia tolerancyjnym, jesteś ciemnogrodem, który należy ograniczać.

Nie ma znaczenia, że kiedy dzieci obecnej rewolucji gender osiągną wiek dorosły i wpadną w swoje depresje, zbudują nowy zachodni świat w opozycji do dzisiejszego. Trzy pokolenia wcześniej Zachód więził gejów, w latach 60/70-tych seksualizował dzieci, dzisiaj każe im decydować o swojej płci. Z nich wyrośnie kolejne nieszczęśliwe pokolenie, które przeprowadzi nowe eksperymenty na swoich bądź importowanych dzieciach.

Ponieważ "kraje zacofane" nie są skore do wprowadzania co kilka dekad nowych zasad wolności i równości, Zachód łatwo przekonuje swoje społeczeństwa, że ktoś silniejszy (Niemcy, Rosja, Chiny) powinien decydować o ich losie. Jesteśmy ignorantami jako gatunek, wisi nam los sąsiadów, a co dopiero innych ludów.

Gdyby Polacy byli mądrzy, na zewnątrz wspieraliby pomysły UE, a wewnątrz i tak robili swoje. Kulturowo mamy wylane na ekscesy, niech sobie Zachód zaprasza drag queens do przedszkoli, u nas można postawić jasne granice. Głupotą jest epatowanie przywiązaniem do wartości i wystawianie się od ostrzał w sytuacji, gdy mierniki jakości życia przeczą intencjom (samobójstwa, alkoholizm, śmiertelność na drogach itd.).


Przyszłość UE

Obecnie decyduje się przyszłość UE. Niemcy z Francją chcieli utrzymania systemu surowce za technologię, Rosjanie chcieli restytucji ZSRR i budowy systemu w oparciu o eksploatację własnych obywateli, zapewne skuszeni sukcesem Chin. Ten układ zdaje się sypać, ale jego upadek nie jest przesądzony. W Rosji elity mogą usunąć Putina, a Francuzi z Niemcami szybko dojdą do porozumienia z "nowym rządem", aby był pokój, czyli po staremu. Gdyby nie Anglosasi, UE przełknęłaby podbicie Ukrainy, w końcu "należy respektować prawo imperium rosyjskiego do ziem i ludów, które w swojej historii podbiło". 

Problem UE leży w nieumiejętności wyzwolenia w obywatelach pędu do rozwoju. Brak zagrożeń zewnętrznych, koncentracja własności wśród elit zainteresowanych produkcją dóbr luksusowych, dopłatami do majątków (ziemia i nieruchomości). W XVII wieku podobne procesy zubożyły przodującą wcześniej gospodarczo Italię na rzecz Europy Północno-Zachodniej. 

Model europejski ma niezaprzeczalne atuty, dla większości ludzi Europa jest najlepszym miejscem do życia. Po pierwsze jednak nie ma nic za darmo, po drugie nic nie trwa wiecznie. Bez stworzenia ram dla ambitnych ludzi, by stawiali przełomowe dla ludzkości kroki, staniemy się skansenem dla azjatyckich i amerykańskich turystów.

poniedziałek, 13 czerwca 2022

Blisko, blisko

 Po dzisiejszej sesji zbliżamy się do poziomów, na których zamierzam zbudować pozycję spekulacyjną pod wakacyjne odbicie.


Dow Jones Industrial Average - najsilniejszy. Jak to w bessie - płynne blue chipy spadają na końcu. Poniżej 30 tys. fibo38.2 i test luki:


S&P500 - 50% zniesienia hossy na 3514:


Najsłabszy Nasdaq - fibo61.8 na 10330:


I nasz WIG w drodze na 50700 (fibo 61.8):


Nie twierdzę, że to już koniec bessy, ale pasowałoby wkrótce kolejne dłuższe odbicie.


niedziela, 29 maja 2022

Wytrwałość a efekt

Dzisiaj napiszę wam dlaczego ludzie biegają ultramaratony, wspinają się na Mount Everest lub ogólnie ryzykują zdrowie w niebezpiecznych, niepraktycznych przedsięwzięciach.

 Kilka lat temu w trakcie zdobywania szczytu Nanga Parbat zmarł Tomasz Mackiewicz. Medialna burza nad losem himalaisty wdarła się do mojej bańki informacyjnej. Jeden z blogerów skomentował w stylu "obejrzeliśmy spektakularne samobójstwo". Poparło go wielu komentujących, dodając argumenty: "mógł wybrać tańszy sposób", "każdy ma marzenia, dlaczego mamy składać się na akcje ratunkowe nieodpowiedzialnych ludzi". Zaczęto wygarniać mu, że lepiej mógł zająć się dziećmi z poprzedniego małżeństwa lub długami firmy. Zarzucano mu tchórzostwo i ucieczkę przed życiem.

Uważam, że było dokładnie odwrotnie. Tomasz Mackiewicz był odważnym, ciężko pracującym, wytrwałym i odpowiedzialnym człowiekiem. Inaczej nie podjąłby i nie zrealizował wielu wcześniejszych ambitnych wypraw. Pokażę to wam na prostym przykładzie.

Od 9 lat biegam ultra i maratony. Jeśli widzicie takiego gościa z boku, może się wydać, że motywuje go pragnienie zdobycia przysłowiowych 5 minut sławy. Jednak zdecydowana większość ultrasów to zamknięte w sobie typki, które mało kogo interesują poza wąskim gronem im podobnych. Raporty roczne z sezonu ultra piszę głównie dla siebie i kolegów, z którymi dzieliłem przygody. Przeciętny wpis giełdowy generuje 10 razy więcej wejść. Po co zatem poświęcać tysiące godzin na treningi, przygotowania, a potem umierać na trasie przez kilkanaście godzin?

Biegi ultra są proste, choć nie łatwe. Maraton miał być ukoronowaniem. Jednak po przebiegnięciu apetyt urósł: podwójny maraton, 100 km, 150 km. Sport wciąga tak wielu ludzi, ponieważ występuje w nim korelacja: im więcej pracy i zaangażowania, tym lepsze wyniki. Jeśli bardzo chcesz, to prędzej czy później osiągasz cel. Czy jest to przebiegnięcie długiego dystansu, czy zdobycie wysokiej góry.

Niestety w życiu tak nie jest. W związku, przy wychowywaniu dzieci,  na giełdzie czy w biznesie. To są tak złożone, nieliniowe procesy, że czasami zbyt duże zaangażowanie i zbyt ciężka praca przeszkadzają w osiąganiu pozytywnych wyników. Skala tego, czego "nie wiesz, że nie wiesz", jest zbyt wielka,  żeby nawet poprawnie zdefiniować co chcesz osiągnąć. Człowiek nastawiony na osiąganie celów chwyta się pozornie racjonalnych pojęć typu "wykształcić dziecko", "zrobić X projektów w firmie", "przeanalizować N spółek", bez świadomości, że cała para idzie w gwizdek, bo nie potrafi poprawnie wyciągnąć wniosków z porażek. Myśli, że jeśli jeszcze mocniej uderzy, to wreszcie przebije głową mur.

Znacznie łatwiej jest, kiedy oddamy sterowanie swoimi losami w tych dziedzinach na zewnątrz. Niech pracodawca martwi się o zdobywanie pieniędzy na moją pensji, niech państwo zadba o wypłacenie mi emerytury. To racjonalny i sensowny wybór dla większości ludzi. Nie osądzajmy jednak tych, którzy polegli, bo próbowali inaczej.


sobota, 21 maja 2022

Rydzyk fidzyk

W minionym tygodniu wszedłem w akcje all in. Główne pozycje przedstawiłem w ostatnim wpisie, z wymienionej czwórki bardzo dobrze zachowują się Azoty i Monnari. Rzutem na taśmę wróciłem na Votum, które traktuję jednak jak covidówki w 2020 - spółka jednego story, w pozytywnym scenariuszu trzeba dobrze poprowadzić pozycję, by ewakuować się przy oznakach euforii.

Dlaczego agresywnie spozycjonowałem się w akcjach, choć niedawno pisałem o ryzyku zdarzenia płynnościowego?

1. Polski rynek pozostaje silny. Spółki value na które postawiłem w planie 2022 rosną pomimo spadających indeksów.

Cena do zysku dla WIG jest na poziomach dołków bessy:


W tygodniu utworzyłem ankietę jak przewidujecie przyszłe zachowanie wskaźnika:


Kiedy jednak patrzę na raporty za pierwszy kwartał 2022 Azotów, XTB, spółek surowcowych, stalowych, to nie jestem przekonany, że rynek będzie dalej ignorował ich historyczne zyski w świetle utrzymujących się trendów.

Inwestorzy utrwalili przekonanie, że spółki cykliczne oddają wszystkie zyski, kiedy mija koniunktura, dlatego wolą łapać noże na spadającym techu. Zyski zgromadzone na koncie wydają się bardziej iluzoryczne od potencjalnych przyszłych zysków z atrakcyjnych opowieści.


2. Małe spółki wykonały zakres "pierwszej fazy" spadków:


Od 2007 roku to 5-ta taka sytuacja. 2 razy rynek spadał dalej, 2 razy zaczynał hossę (z silnymi korektami po drodze jak np. w 2012).

Aby ocenić prawdopodobieństwo kierunku wybicia spójrzmy na bliźniaczy do C/Z wykres kapitalizacja vs EBIT dla całego rynku:


Zarówno w 2008 jak i pod koniec 2018, kiedy pierwsza faza poprzedziła kontynuację spadków, wskaźnik był na wysokich poziomach. Obecnie jest jak w dołkach 2009, 2011/2012 i 2018.

3. Poland can into space

Mój konik od roku: all gpw vs all nyse index rośnie od 2 lat:


4. Wojna

O wojnie przestałem pisać. Sytuacja za bardzo mnie przytłacza. Zbyt długo studiowałem historię, żeby wierzyć w rychłe zakończenie wojny. W 1914 żołnierze ochoczo ruszali w sierpniu na front, by zdobyć stolicę wroga przed świętami. Wojny przeciągają się na lata, a zmagania między imperiami trwają dekady. Zapomnijcie o szybkim happy endzie.

Na początku inwazji napomknąłem, że wojna na Ukrainie to de facto proxy war między USA i Chinami. Prześledźmy esencję faktów:

1. W 2020 i 2021 Chiny magazynują potężne ilości paliw i zboża.

2. Rosja stawia NATO nierealne żądania. Ogranicza dostawy gazu do Europy i blokuje eksport nawozów.

3. Na prośbę Chińczyków Putin przesuwa inwazję na koniec olimpiady w Pekinie. Dzień przed rosyjską inwazją Chiny dokonują ataku cybernetycznego na Ukrainę.

4. Pod pretekstem Covida Chiny zamykają główny port świata w Szanghaju.

Wojna materiałowa trwa od lat (2018 - Trade War) i jak zawsze w długich trendach, z czasem nasila się. Do coraz większej liczby ludzi dociera, że atak był ukartowany przez obie strony.

Co 100 lat ludzkość zmaga się o prymat nad światem. Do prowadzenia wojny potrzebne są surowce, huty i fabryki. Przed inwazją rosyjską łudziłem się, że nowy cykl towarowy będzie związany z inwestycjami w infrastrukturę, transformację źródeł energii i recykling. Teraz, gdy wszystkie kraje gwałtownie rozkręcają zbrojenia, nabieram pewności, że to one będą głównym zasysaczem kapitału.

Wczoraj przypadkowo obejrzałem kawałek programuj informacyjnego jednej ze stacji. Wojna, nowa epidemia (małpia ospa), największe upały od 100 lat, wypalanie dżungli amazońskiej pod uprawy. Ludzie, którzy to oglądają żyją od 2 lat w strachu. Po obu stronach barykady. Społeczeństwo jest oswajane.


sobota, 14 maja 2022

PPP czy Przegląd Portfela Podtwórcy

Ponieważ rynek wciąż nie przedstawił nam decydujących sygnałów czy zamierza pogłębiać bessę, czy na jakiś czas wykreślił dołek, nie będzie tradycyjnej analizy stanu indeksów. Analizy w krótszych interwałach wrzucam na Twittera. Zgodnie z przyjętą strategią na 2022 staram się dowieźć portfel bez strat do końca bessy i zachować amunicję pod agresywne zakupy we wczesnej fazie hossy. 

Ok. 60% portfela skoncentrowana jest w 4 spółkach, które wielokrotnie pojawiały się na blogu:


1. XTB

Od 2021 największa pozycja.


Spółka wygenerowała w 1 kwartale 2022 historyczny zysk, większy od prognoz na cały rok. Obecnie skupiają się na ulepszaniu oferty zamiast na skalowaniu. Zapewne to zapowiedź spadku tempa pozyskiwania nowych klientów, których mogło nieźle wyzerować w tym roku. XTB musi przedstawić jakąś alternatywę do golenia klientów na market makingu, żeby kojarzyć się z instytucją finansową, a nie kasynem.

Wskaźniki finansowe są bardzo zdrowe, biznes się rozwija, wycena wskazuje na niedowartościowanie, zarząd bez zastrzeżeń, a kurs zdecydowanie bije WIG w trakcie bessy - nie mam powodów do sprzedaży. Jeśli jednak zacznie się hossa, a XTB dalej będzie się bujał w przedziale 15-20, zamknę pozycję i rozproszę po jakichś swig80/newconnectowych perłach. Wkrótce na konto wpadnie kolejna pokaźna dywidenda, przyszłoroczna powinna być jeszcze wyższa.

Mój scenariusz marzenie: XTB to nowy CD Projekt z czasów wczesnego Wieśka:


2. Grupa Azoty

We wtorek spółka przedstawiła szacunki wyników za 1 kwartał:


882 miliony zysku netto przy kapitalizacji spółki 4 miliardy. Jesienią 2021 zacząłem akumulować akcje (pierwsze zakupy już w 2018) po tym jak wszyscy już mieliśmy informacje o brakach nawozów w sklepach. I niewiele się zmieniło - kilka razy można było dokonać zakupów poniżej 30 zł. W pierwszej połowie 2023 mają ukończyć wielką inwestycję Polimery, która kosztuje 50% więcej od obecnej kapitalizacji spółki. To tyle w kwestii efektywności rynków. 

Jednak życie już mnie nauczyło, że fundamenty mają sens tylko wtedy, gdy zgadzają się z wykresem. I tutaj też na szczęście wykres zgadza się z tabelkami księgowymi:


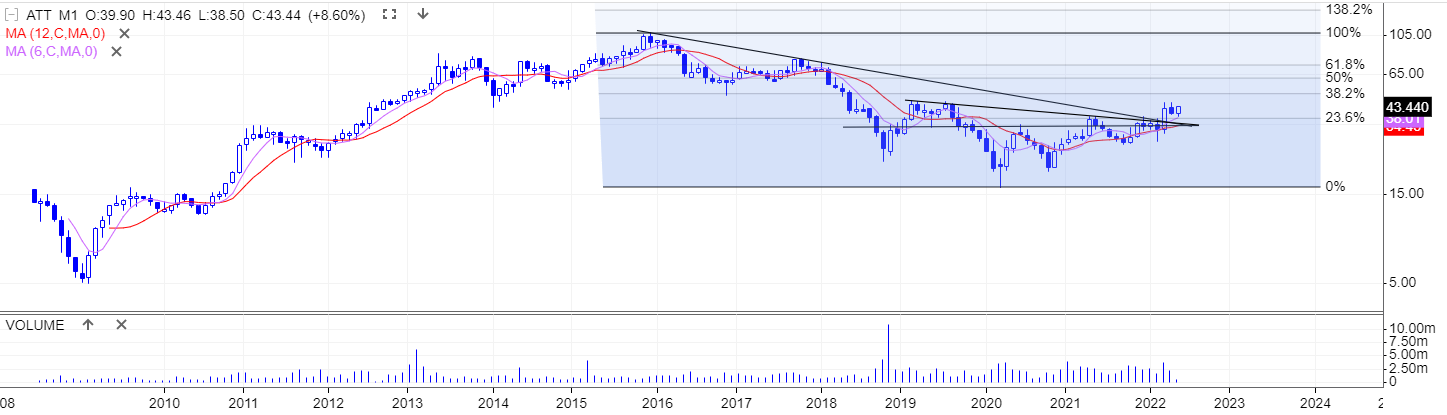
Akcje od 2 lat znajdują się w trendzie wzrostowym. Kolejne korekty spadkowe kończą się na wyższych poziomach (wtedy dobieram), po czym kurs wspina się na nowe szczyty trendu. Średnie działają wzorcowo jako wsparcia, a 7-letnia linia trendu spadkowego została złamana piękną białą świecą miesięczną w marcu.

W mojej ocenie spółka powinna w 2023 w ramach hossy cyklicznej przynajmniej podejść pod szczyt z 2015 (ok. 112 zł), ale nie zdziwi mnie wycena 200 zł po pierwszych wynikach z Polimerów gdzieś na przełomie 2023/2024.

Moje optymistyczne założenia co do kontynuacji wysokich zysków są pochodną analiz makro (m.in. słynne growth/value), które przedstawię kiedyś w odrębnym wpisie.


3. Monnari

Spółka modowa z niezbyt chwalebną przeszłością giełdową, ale mimo wszystko mieszczącą się w standardzie poważności (w przeciwieństwie do np. Solara). Grupa Kapitałowa Monnari jest w trakcie sprzedaży części nieruchomości i terenów w ramach Ogrodów Geyera i wkrótce będzie mieć więcej gotówki od obecnej kapitalizacji, jednocześnie posiadając znaczący majątek i rentowny biznes odzieżowy, przeżywający boom po pandemii 2020-2021.

Bardzo zdrowy bilans, pomijalne ryzyko bankructwa

Średnioterminowy trend wzrostowy dotarł do oporu długoterminowego trendu spadkowego i póki co nie widać popytu:


Akumuluję spółkę od 2020, dobieram każdy głębszy spadek poniżej 3 zł. To na co technicy czekają, to długa biała miesięczna świeca na bardzo wysokim obrocie.

Docelową cenę ciężko prognozować, bo jak już zauważyłem na wstępie, nie jest to spółka przyjazna akcjonariuszom. Kurs w dużej mierze zależy od prezesa Misztala, który niekoniecznie musi mieć interes w wysokiej cenie akcji. Mimo wszystko w przyszłej hossie obstawiam przynajmniej 8 zł, a jeśli będzie intencja dystrybucji przez sternika, to sky is the limit. Formację akumulacji 2020-2021 kiedyś już analizowałem i póki co się sprawdza.


4. Mercator

Ostatnia spółka w zestawieniu to świeży, tegoroczny zakup (średnia ok. 60 zł), dlatego prezentuję wykres w kresce dziennej.

Ponieważ przez cały trend spadkowy stałem z boku, puszczałem bokiem powszechne psioczenie na prezesa. Obejrzałem ostatnią konferencję wynikową i byłem pozytywnie nastawiony do perspektyw spółki. No to w piątek gruchnęła informacja, że prezes pożycza od spółki 130 milionów i już mniej optymistycznie patrzę w przyszłość Mercatora. To nie jest gość, z którym chciałbym robić interesy.

Mimo wszystko obecna cena Merca i jego fundamenty (brak długów, nadpłynność, nowe fabryki, przyszłe przychody) jest daleko zaniżona. Zakładam, że jest wysoka szansa na odbicie zdechłego kota w skali bessa-hossa, co w praktyce oznacza reakcję na ogromną zmienność jakiej doświadczyła spółka w ostatnich 2 latach. Pierwszy poziom fibo (217 zł) byłby idealnym miejscem do sprzedaży:


Dlaczego założyłem, że dołek jest już za nami? W szczycie paniki spółka była wyceniana poniżej gotówki na koncie, myślę, że taka okazja drugi raz się nie powtórzy. A jeśli znowu znajdą się chętni/zmuszeni do sprzedaży, to chętnie dokupię poniżej 60 zł.

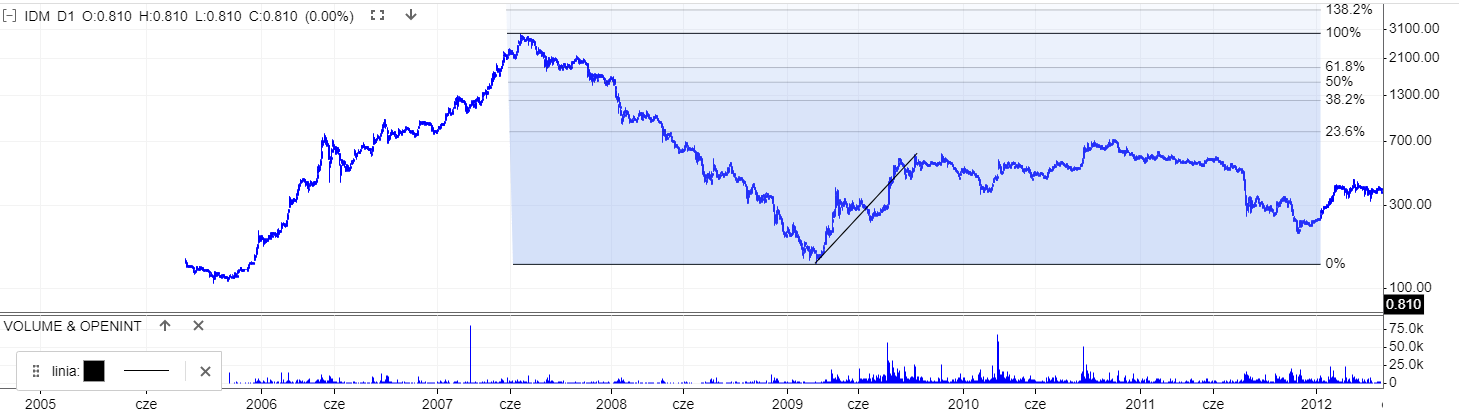
Dlaczego przyjąłem drugie założenie, że pomimo kiepskiej opinii o prezesie, akcje dadzą zarobić w latach 2023-2024? Jako przykład podam spółkę IDM z lat 2007-2010. To byli kanciarze, przy nich prezes MRC jest aniołkiem, a mimo to po wielkiej bessie 2007-2009 IDM dał zrobić od dołka ponad 300%:


To po prostu wynika z dynamiki ciał zrzuconych z dużej wysokości ;)


Podsumowanie

We wpisie przedstawiłem główne pozycje, których jestem najbardziej pewien, że utrzymam do sygnałów wypalenia przyszłej hossy bądź "za szybkiej, za dużej" premii.

Nie zakotwiczajcie się jednak na tym co napisałem: na giełdzie sytuacja jest dynamiczna, wszystko może się zmienić z dnia na dzień, a ja dostosuję pozycję do wypadków zamiast trzymać się sztywno prognoz. To co wiem, co przewiduję, skłania mnie do trzymania tych akcji. Nie jestem jednak w stanie w żaden sposób oszacować czego nie wiem, że nie wiem :)

Utrzymywałem sporą pozycję na Kernelu (postawiłem na brak wojny i przegrałem), Bayerze (spoko zysk, ale bez perspektyw na setki procent, a potrzebowałem cash na dobieranie liderów), Transpolonii (zredukowałem do mniej istotnego poziomu), Comp (słabizna, pomimo atrakcyjnych fundamentów; miałem przeczekać na nim bessę, ale zamęczył mnie spadkami i rachitycznym odbiciem, więc zamknąłem).

Jak ostatnio pisałem, buduję pozycję na Sanoku, która ma już znaczenie dla portfela.

Zapraszam do dyskusji i podważania moich argumentów/wyborów.


poniedziałek, 2 maja 2022

Projekcja zrealizowana, co dalej?

 Przedstawiona w marcu projekcja zachowania WIG podobnie jak w 2011:


zrymowała:


S-ki zapłaciły, nawet portfel akcyjny urósł wbrew szerokiemu indeksowi. Urosły XTB, Mercator, Grupa Azoty, Bayer, wysoko trzymają się Monnari i Transpolonia.

Idealnie byłoby teraz, gdyby analogia do lat 2011-2012 była kontynuowana. Kolejny rajd w okolice 65 tys. i znowu korekta. Niestety tutaj zaczynają się schody: przeszkadza wysoka wartość ceny do wartości księgowej:


Historycznie dno bessy osiągane było dopiero w okolicach 1, obecny poziom 1.35 bywał nawet szczytem hossy w 2013.

Sytuację ratuje podzielenie całkowitej kapitalizacji WIG_POLAND_MV przez całkowitą wartość księgową WIG_POLAND_BV:


oraz WIG_PE:

Spółki pokazują solidne zyski, rotacja z tech do klasycznych branż postępuje. Większość z moich spółek portfelowych śpi na gotówce (XTB, MRC, TRN, wkrótce MON i być może mocno oddłuży się ATT, jeżeli rząd pozwoli im zarabiać na rekordowo wysokich cenach nawozów). W środowisku wysokich stóp procentowych brak zadłużenia działa podwójnie na korzyść spółki: gotówka ulokowana na wyższy procent dodaje do zysku, podczas gdy zadłużona konkurencja traci na rosnących odsetkach i lewar zjada im zyski.


Co dalej?

Niestety trzeba się przygotować na "zdarzenie płynnościowe". Fed ściąga płynność i gdy zaczynają pękać zabezpieczenia, nie ma znaczenia jakość spółek: instytucje muszą wyprzedawać akcje, szczególnie te, na których nie mają strat.

Wklejałem jakiś czas temu analizę indeksu zmienności VIX (interpretowanego właśnie jako indeks płynności) i poziom 40 nadal nie został osiągnięty:


Wydaje się zatem, że finalna panika obecnej fali spadkowej dopiero przed nami. Pytanie jakie spółki polecą najmocniej. Wszystkie poziomy (MRC, Allegro i CD Projekt) z mojej październikowej prognozy zostały już osiągnięte. 

Ciekawe, że po 180 zł pełno było chętnych na kupno CDP, ale przy 120 większość widzi już RGR z zasięgiem 60 zł. Nie zamierzam i tak kupować tej spółki, ale shortów już na nią nie otworzę.

Allegro również jest poza moim kręgiem zainteresowań, chociaż zejście na kilkanaście zł byłoby już kuszące. Niestety nie mam zbyt wiele wolnych środków, za mocno załadowałem się w obecny portfel, a muszę trzymać gotówkę pod depo na ewentualne S-ki zabezpieczające (głównie psychikę) w czasie paniki.

Natomiast Mercatora agresywnie kupowałem gdy spadł na zakładany poziom 60 zł i żywo interesują mnie dalsze losy spółki. Patrząc zupełnie na świeżo, perspektywy rysują się pozytywnie: brak długów, nowa fabryka, śmieszna wycena po odjęciu gotówki. 

Zacząłem też skupować spółkę Sanok z założeniem, że kiedyś jeszcze opony będą ludziom potrzebne. Nie rekomenduję zakupu, nie miejcie do mnie pretensji, jeśli skopiujecie i stracicie. Patrzę długoterminowo, założenie jest, że sprzedam w hossie, gdy kapitalizacja zbliży się do przychodów rocznych:


Mam 2/3 założonej pozycji, ostatni pakiet czeka na 10 zł.


Podsumowanie

Na tym etapie bessy nie powinienem mieć tak dużej pozycji akcyjnej (ponad 90% portfela). Jednakże posiadane spółki są w trendzie wzrostowym lub jak Mercator wykazują oznaki ubicia dna. Jedynie Sanok nie wykazuje oznak zmiany trendu i kupiłem go stosując stare podejście łapania okazji. Wziąłem na klatę sporą stratę na Kernelu, ale udało się ją zasypać kilkoma udanymi zagraniami na pochodnych, skasowaniem wystrzału na Wojasie i wzrostami na reszcie spółek.

Zdarzenie płynnościowe (lokalna panika, wyprzedaż lub krach) nie oszczędzi w krótkim terminie żadnej z nich i mogę tylko liczyć, że uda mi się coś przyciąć na S-kach, żeby nie zwracać uwagi na spadki akcji. Przeżyłem już kilka krachów i jedyne czego wtedy żałuję, to że nie wytrzymałem z zakupami do krachowych poziomów. Docelowo widzę ceny każdej z moich spółek znacznie wyżej na przełomie 2023/2024.

Nie potrafię w tym momencie określić ani timingu, ani poziomów ewentualnego przyspieszenia. Po prostu czekam i obserwuję co pokaże rynek. Celem jest dowiezienie portfela do hossy bez głębszych strat.

Póki co dość dobrze sprawdza się ścieżka uśrednionej bessy dla SWIG80: