niedziela, 29 maja 2022

Wytrwałość a efekt

Dzisiaj napiszę wam dlaczego ludzie biegają ultramaratony, wspinają się na Mount Everest lub ogólnie ryzykują zdrowie w niebezpiecznych, niepraktycznych przedsięwzięciach.

 Kilka lat temu w trakcie zdobywania szczytu Nanga Parbat zmarł Tomasz Mackiewicz. Medialna burza nad losem himalaisty wdarła się do mojej bańki informacyjnej. Jeden z blogerów skomentował w stylu "obejrzeliśmy spektakularne samobójstwo". Poparło go wielu komentujących, dodając argumenty: "mógł wybrać tańszy sposób", "każdy ma marzenia, dlaczego mamy składać się na akcje ratunkowe nieodpowiedzialnych ludzi". Zaczęto wygarniać mu, że lepiej mógł zająć się dziećmi z poprzedniego małżeństwa lub długami firmy. Zarzucano mu tchórzostwo i ucieczkę przed życiem.

Uważam, że było dokładnie odwrotnie. Tomasz Mackiewicz był odważnym, ciężko pracującym, wytrwałym i odpowiedzialnym człowiekiem. Inaczej nie podjąłby i nie zrealizował wielu wcześniejszych ambitnych wypraw. Pokażę to wam na prostym przykładzie.

Od 9 lat biegam ultra i maratony. Jeśli widzicie takiego gościa z boku, może się wydać, że motywuje go pragnienie zdobycia przysłowiowych 5 minut sławy. Jednak zdecydowana większość ultrasów to zamknięte w sobie typki, które mało kogo interesują poza wąskim gronem im podobnych. Raporty roczne z sezonu ultra piszę głównie dla siebie i kolegów, z którymi dzieliłem przygody. Przeciętny wpis giełdowy generuje 10 razy więcej wejść. Po co zatem poświęcać tysiące godzin na treningi, przygotowania, a potem umierać na trasie przez kilkanaście godzin?

Biegi ultra są proste, choć nie łatwe. Maraton miał być ukoronowaniem. Jednak po przebiegnięciu apetyt urósł: podwójny maraton, 100 km, 150 km. Sport wciąga tak wielu ludzi, ponieważ występuje w nim korelacja: im więcej pracy i zaangażowania, tym lepsze wyniki. Jeśli bardzo chcesz, to prędzej czy później osiągasz cel. Czy jest to przebiegnięcie długiego dystansu, czy zdobycie wysokiej góry.

Niestety w życiu tak nie jest. W związku, przy wychowywaniu dzieci,  na giełdzie czy w biznesie. To są tak złożone, nieliniowe procesy, że czasami zbyt duże zaangażowanie i zbyt ciężka praca przeszkadzają w osiąganiu pozytywnych wyników. Skala tego, czego "nie wiesz, że nie wiesz", jest zbyt wielka,  żeby nawet poprawnie zdefiniować co chcesz osiągnąć. Człowiek nastawiony na osiąganie celów chwyta się pozornie racjonalnych pojęć typu "wykształcić dziecko", "zrobić X projektów w firmie", "przeanalizować N spółek", bez świadomości, że cała para idzie w gwizdek, bo nie potrafi poprawnie wyciągnąć wniosków z porażek. Myśli, że jeśli jeszcze mocniej uderzy, to wreszcie przebije głową mur.

Znacznie łatwiej jest, kiedy oddamy sterowanie swoimi losami w tych dziedzinach na zewnątrz. Niech pracodawca martwi się o zdobywanie pieniędzy na moją pensji, niech państwo zadba o wypłacenie mi emerytury. To racjonalny i sensowny wybór dla większości ludzi. Nie osądzajmy jednak tych, którzy polegli, bo próbowali inaczej.


sobota, 21 maja 2022

Rydzyk fidzyk

W minionym tygodniu wszedłem w akcje all in. Główne pozycje przedstawiłem w ostatnim wpisie, z wymienionej czwórki bardzo dobrze zachowują się Azoty i Monnari. Rzutem na taśmę wróciłem na Votum, które traktuję jednak jak covidówki w 2020 - spółka jednego story, w pozytywnym scenariuszu trzeba dobrze poprowadzić pozycję, by ewakuować się przy oznakach euforii.

Dlaczego agresywnie spozycjonowałem się w akcjach, choć niedawno pisałem o ryzyku zdarzenia płynnościowego?

1. Polski rynek pozostaje silny. Spółki value na które postawiłem w planie 2022 rosną pomimo spadających indeksów.

Cena do zysku dla WIG jest na poziomach dołków bessy:


W tygodniu utworzyłem ankietę jak przewidujecie przyszłe zachowanie wskaźnika:


Kiedy jednak patrzę na raporty za pierwszy kwartał 2022 Azotów, XTB, spółek surowcowych, stalowych, to nie jestem przekonany, że rynek będzie dalej ignorował ich historyczne zyski w świetle utrzymujących się trendów.

Inwestorzy utrwalili przekonanie, że spółki cykliczne oddają wszystkie zyski, kiedy mija koniunktura, dlatego wolą łapać noże na spadającym techu. Zyski zgromadzone na koncie wydają się bardziej iluzoryczne od potencjalnych przyszłych zysków z atrakcyjnych opowieści.


2. Małe spółki wykonały zakres "pierwszej fazy" spadków:


Od 2007 roku to 5-ta taka sytuacja. 2 razy rynek spadał dalej, 2 razy zaczynał hossę (z silnymi korektami po drodze jak np. w 2012).

Aby ocenić prawdopodobieństwo kierunku wybicia spójrzmy na bliźniaczy do C/Z wykres kapitalizacja vs EBIT dla całego rynku:


Zarówno w 2008 jak i pod koniec 2018, kiedy pierwsza faza poprzedziła kontynuację spadków, wskaźnik był na wysokich poziomach. Obecnie jest jak w dołkach 2009, 2011/2012 i 2018.

3. Poland can into space

Mój konik od roku: all gpw vs all nyse index rośnie od 2 lat:


4. Wojna

O wojnie przestałem pisać. Sytuacja za bardzo mnie przytłacza. Zbyt długo studiowałem historię, żeby wierzyć w rychłe zakończenie wojny. W 1914 żołnierze ochoczo ruszali w sierpniu na front, by zdobyć stolicę wroga przed świętami. Wojny przeciągają się na lata, a zmagania między imperiami trwają dekady. Zapomnijcie o szybkim happy endzie.

Na początku inwazji napomknąłem, że wojna na Ukrainie to de facto proxy war między USA i Chinami. Prześledźmy esencję faktów:

1. W 2020 i 2021 Chiny magazynują potężne ilości paliw i zboża.

2. Rosja stawia NATO nierealne żądania. Ogranicza dostawy gazu do Europy i blokuje eksport nawozów.

3. Na prośbę Chińczyków Putin przesuwa inwazję na koniec olimpiady w Pekinie. Dzień przed rosyjską inwazją Chiny dokonują ataku cybernetycznego na Ukrainę.

4. Pod pretekstem Covida Chiny zamykają główny port świata w Szanghaju.

Wojna materiałowa trwa od lat (2018 - Trade War) i jak zawsze w długich trendach, z czasem nasila się. Do coraz większej liczby ludzi dociera, że atak był ukartowany przez obie strony.

Co 100 lat ludzkość zmaga się o prymat nad światem. Do prowadzenia wojny potrzebne są surowce, huty i fabryki. Przed inwazją rosyjską łudziłem się, że nowy cykl towarowy będzie związany z inwestycjami w infrastrukturę, transformację źródeł energii i recykling. Teraz, gdy wszystkie kraje gwałtownie rozkręcają zbrojenia, nabieram pewności, że to one będą głównym zasysaczem kapitału.

Wczoraj przypadkowo obejrzałem kawałek programuj informacyjnego jednej ze stacji. Wojna, nowa epidemia (małpia ospa), największe upały od 100 lat, wypalanie dżungli amazońskiej pod uprawy. Ludzie, którzy to oglądają żyją od 2 lat w strachu. Po obu stronach barykady. Społeczeństwo jest oswajane.


sobota, 14 maja 2022

PPP czy Przegląd Portfela Podtwórcy

Ponieważ rynek wciąż nie przedstawił nam decydujących sygnałów czy zamierza pogłębiać bessę, czy na jakiś czas wykreślił dołek, nie będzie tradycyjnej analizy stanu indeksów. Analizy w krótszych interwałach wrzucam na Twittera. Zgodnie z przyjętą strategią na 2022 staram się dowieźć portfel bez strat do końca bessy i zachować amunicję pod agresywne zakupy we wczesnej fazie hossy. 

Ok. 60% portfela skoncentrowana jest w 4 spółkach, które wielokrotnie pojawiały się na blogu:


1. XTB

Od 2021 największa pozycja.


Spółka wygenerowała w 1 kwartale 2022 historyczny zysk, większy od prognoz na cały rok. Obecnie skupiają się na ulepszaniu oferty zamiast na skalowaniu. Zapewne to zapowiedź spadku tempa pozyskiwania nowych klientów, których mogło nieźle wyzerować w tym roku. XTB musi przedstawić jakąś alternatywę do golenia klientów na market makingu, żeby kojarzyć się z instytucją finansową, a nie kasynem.

Wskaźniki finansowe są bardzo zdrowe, biznes się rozwija, wycena wskazuje na niedowartościowanie, zarząd bez zastrzeżeń, a kurs zdecydowanie bije WIG w trakcie bessy - nie mam powodów do sprzedaży. Jeśli jednak zacznie się hossa, a XTB dalej będzie się bujał w przedziale 15-20, zamknę pozycję i rozproszę po jakichś swig80/newconnectowych perłach. Wkrótce na konto wpadnie kolejna pokaźna dywidenda, przyszłoroczna powinna być jeszcze wyższa.

Mój scenariusz marzenie: XTB to nowy CD Projekt z czasów wczesnego Wieśka:


2. Grupa Azoty

We wtorek spółka przedstawiła szacunki wyników za 1 kwartał:


882 miliony zysku netto przy kapitalizacji spółki 4 miliardy. Jesienią 2021 zacząłem akumulować akcje (pierwsze zakupy już w 2018) po tym jak wszyscy już mieliśmy informacje o brakach nawozów w sklepach. I niewiele się zmieniło - kilka razy można było dokonać zakupów poniżej 30 zł. W pierwszej połowie 2023 mają ukończyć wielką inwestycję Polimery, która kosztuje 50% więcej od obecnej kapitalizacji spółki. To tyle w kwestii efektywności rynków. 

Jednak życie już mnie nauczyło, że fundamenty mają sens tylko wtedy, gdy zgadzają się z wykresem. I tutaj też na szczęście wykres zgadza się z tabelkami księgowymi:


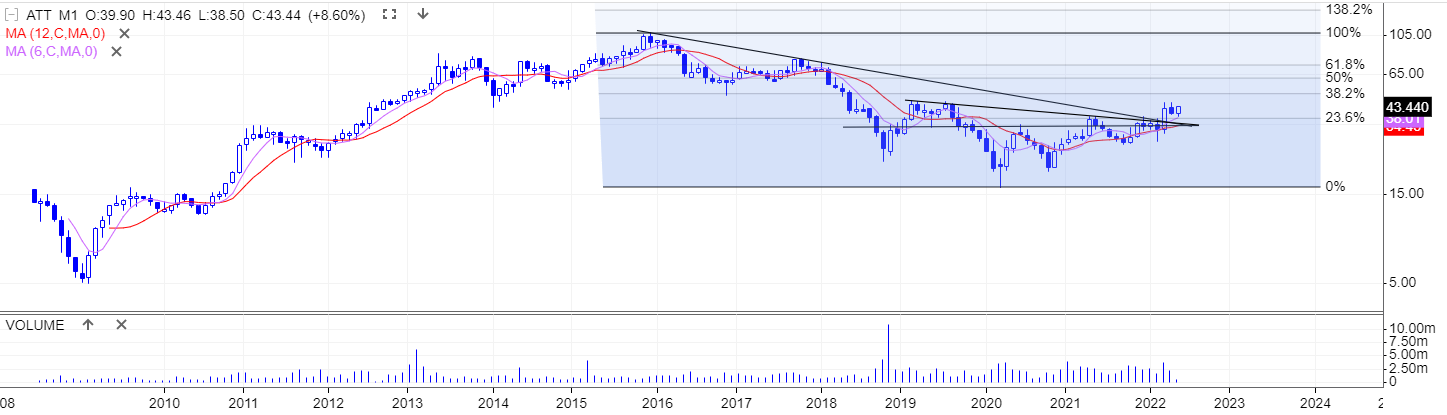
Akcje od 2 lat znajdują się w trendzie wzrostowym. Kolejne korekty spadkowe kończą się na wyższych poziomach (wtedy dobieram), po czym kurs wspina się na nowe szczyty trendu. Średnie działają wzorcowo jako wsparcia, a 7-letnia linia trendu spadkowego została złamana piękną białą świecą miesięczną w marcu.

W mojej ocenie spółka powinna w 2023 w ramach hossy cyklicznej przynajmniej podejść pod szczyt z 2015 (ok. 112 zł), ale nie zdziwi mnie wycena 200 zł po pierwszych wynikach z Polimerów gdzieś na przełomie 2023/2024.

Moje optymistyczne założenia co do kontynuacji wysokich zysków są pochodną analiz makro (m.in. słynne growth/value), które przedstawię kiedyś w odrębnym wpisie.


3. Monnari

Spółka modowa z niezbyt chwalebną przeszłością giełdową, ale mimo wszystko mieszczącą się w standardzie poważności (w przeciwieństwie do np. Solara). Grupa Kapitałowa Monnari jest w trakcie sprzedaży części nieruchomości i terenów w ramach Ogrodów Geyera i wkrótce będzie mieć więcej gotówki od obecnej kapitalizacji, jednocześnie posiadając znaczący majątek i rentowny biznes odzieżowy, przeżywający boom po pandemii 2020-2021.

Bardzo zdrowy bilans, pomijalne ryzyko bankructwa

Średnioterminowy trend wzrostowy dotarł do oporu długoterminowego trendu spadkowego i póki co nie widać popytu:


Akumuluję spółkę od 2020, dobieram każdy głębszy spadek poniżej 3 zł. To na co technicy czekają, to długa biała miesięczna świeca na bardzo wysokim obrocie.

Docelową cenę ciężko prognozować, bo jak już zauważyłem na wstępie, nie jest to spółka przyjazna akcjonariuszom. Kurs w dużej mierze zależy od prezesa Misztala, który niekoniecznie musi mieć interes w wysokiej cenie akcji. Mimo wszystko w przyszłej hossie obstawiam przynajmniej 8 zł, a jeśli będzie intencja dystrybucji przez sternika, to sky is the limit. Formację akumulacji 2020-2021 kiedyś już analizowałem i póki co się sprawdza.


4. Mercator

Ostatnia spółka w zestawieniu to świeży, tegoroczny zakup (średnia ok. 60 zł), dlatego prezentuję wykres w kresce dziennej.

Ponieważ przez cały trend spadkowy stałem z boku, puszczałem bokiem powszechne psioczenie na prezesa. Obejrzałem ostatnią konferencję wynikową i byłem pozytywnie nastawiony do perspektyw spółki. No to w piątek gruchnęła informacja, że prezes pożycza od spółki 130 milionów i już mniej optymistycznie patrzę w przyszłość Mercatora. To nie jest gość, z którym chciałbym robić interesy.

Mimo wszystko obecna cena Merca i jego fundamenty (brak długów, nadpłynność, nowe fabryki, przyszłe przychody) jest daleko zaniżona. Zakładam, że jest wysoka szansa na odbicie zdechłego kota w skali bessa-hossa, co w praktyce oznacza reakcję na ogromną zmienność jakiej doświadczyła spółka w ostatnich 2 latach. Pierwszy poziom fibo (217 zł) byłby idealnym miejscem do sprzedaży:


Dlaczego założyłem, że dołek jest już za nami? W szczycie paniki spółka była wyceniana poniżej gotówki na koncie, myślę, że taka okazja drugi raz się nie powtórzy. A jeśli znowu znajdą się chętni/zmuszeni do sprzedaży, to chętnie dokupię poniżej 60 zł.

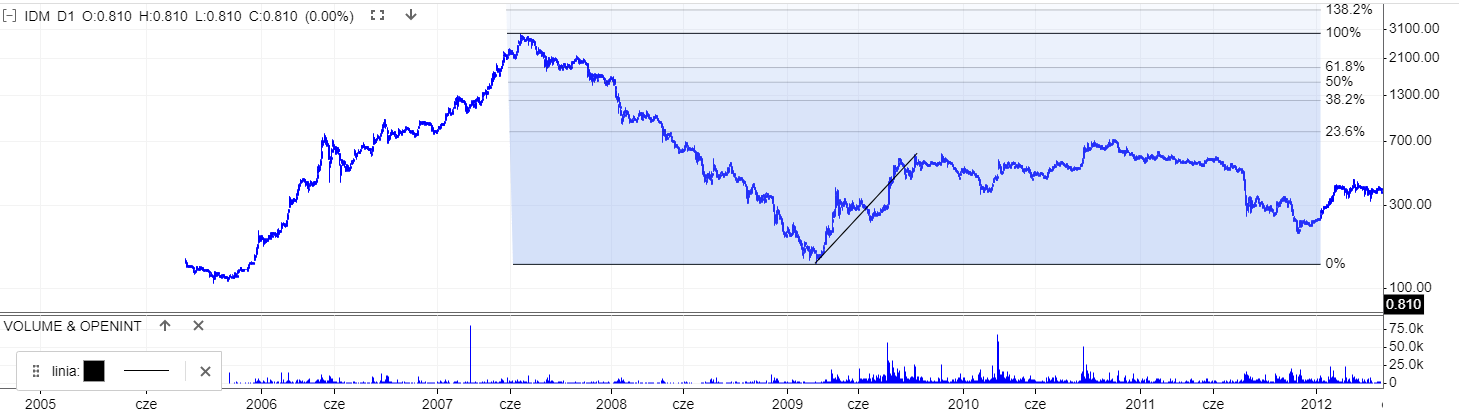
Dlaczego przyjąłem drugie założenie, że pomimo kiepskiej opinii o prezesie, akcje dadzą zarobić w latach 2023-2024? Jako przykład podam spółkę IDM z lat 2007-2010. To byli kanciarze, przy nich prezes MRC jest aniołkiem, a mimo to po wielkiej bessie 2007-2009 IDM dał zrobić od dołka ponad 300%:


To po prostu wynika z dynamiki ciał zrzuconych z dużej wysokości ;)


Podsumowanie

We wpisie przedstawiłem główne pozycje, których jestem najbardziej pewien, że utrzymam do sygnałów wypalenia przyszłej hossy bądź "za szybkiej, za dużej" premii.

Nie zakotwiczajcie się jednak na tym co napisałem: na giełdzie sytuacja jest dynamiczna, wszystko może się zmienić z dnia na dzień, a ja dostosuję pozycję do wypadków zamiast trzymać się sztywno prognoz. To co wiem, co przewiduję, skłania mnie do trzymania tych akcji. Nie jestem jednak w stanie w żaden sposób oszacować czego nie wiem, że nie wiem :)

Utrzymywałem sporą pozycję na Kernelu (postawiłem na brak wojny i przegrałem), Bayerze (spoko zysk, ale bez perspektyw na setki procent, a potrzebowałem cash na dobieranie liderów), Transpolonii (zredukowałem do mniej istotnego poziomu), Comp (słabizna, pomimo atrakcyjnych fundamentów; miałem przeczekać na nim bessę, ale zamęczył mnie spadkami i rachitycznym odbiciem, więc zamknąłem).

Jak ostatnio pisałem, buduję pozycję na Sanoku, która ma już znaczenie dla portfela.

Zapraszam do dyskusji i podważania moich argumentów/wyborów.


poniedziałek, 2 maja 2022

Projekcja zrealizowana, co dalej?

 Przedstawiona w marcu projekcja zachowania WIG podobnie jak w 2011:


zrymowała:


S-ki zapłaciły, nawet portfel akcyjny urósł wbrew szerokiemu indeksowi. Urosły XTB, Mercator, Grupa Azoty, Bayer, wysoko trzymają się Monnari i Transpolonia.

Idealnie byłoby teraz, gdyby analogia do lat 2011-2012 była kontynuowana. Kolejny rajd w okolice 65 tys. i znowu korekta. Niestety tutaj zaczynają się schody: przeszkadza wysoka wartość ceny do wartości księgowej:


Historycznie dno bessy osiągane było dopiero w okolicach 1, obecny poziom 1.35 bywał nawet szczytem hossy w 2013.

Sytuację ratuje podzielenie całkowitej kapitalizacji WIG_POLAND_MV przez całkowitą wartość księgową WIG_POLAND_BV:


oraz WIG_PE:

Spółki pokazują solidne zyski, rotacja z tech do klasycznych branż postępuje. Większość z moich spółek portfelowych śpi na gotówce (XTB, MRC, TRN, wkrótce MON i być może mocno oddłuży się ATT, jeżeli rząd pozwoli im zarabiać na rekordowo wysokich cenach nawozów). W środowisku wysokich stóp procentowych brak zadłużenia działa podwójnie na korzyść spółki: gotówka ulokowana na wyższy procent dodaje do zysku, podczas gdy zadłużona konkurencja traci na rosnących odsetkach i lewar zjada im zyski.


Co dalej?

Niestety trzeba się przygotować na "zdarzenie płynnościowe". Fed ściąga płynność i gdy zaczynają pękać zabezpieczenia, nie ma znaczenia jakość spółek: instytucje muszą wyprzedawać akcje, szczególnie te, na których nie mają strat.

Wklejałem jakiś czas temu analizę indeksu zmienności VIX (interpretowanego właśnie jako indeks płynności) i poziom 40 nadal nie został osiągnięty:


Wydaje się zatem, że finalna panika obecnej fali spadkowej dopiero przed nami. Pytanie jakie spółki polecą najmocniej. Wszystkie poziomy (MRC, Allegro i CD Projekt) z mojej październikowej prognozy zostały już osiągnięte. 

Ciekawe, że po 180 zł pełno było chętnych na kupno CDP, ale przy 120 większość widzi już RGR z zasięgiem 60 zł. Nie zamierzam i tak kupować tej spółki, ale shortów już na nią nie otworzę.

Allegro również jest poza moim kręgiem zainteresowań, chociaż zejście na kilkanaście zł byłoby już kuszące. Niestety nie mam zbyt wiele wolnych środków, za mocno załadowałem się w obecny portfel, a muszę trzymać gotówkę pod depo na ewentualne S-ki zabezpieczające (głównie psychikę) w czasie paniki.

Natomiast Mercatora agresywnie kupowałem gdy spadł na zakładany poziom 60 zł i żywo interesują mnie dalsze losy spółki. Patrząc zupełnie na świeżo, perspektywy rysują się pozytywnie: brak długów, nowa fabryka, śmieszna wycena po odjęciu gotówki. 

Zacząłem też skupować spółkę Sanok z założeniem, że kiedyś jeszcze opony będą ludziom potrzebne. Nie rekomenduję zakupu, nie miejcie do mnie pretensji, jeśli skopiujecie i stracicie. Patrzę długoterminowo, założenie jest, że sprzedam w hossie, gdy kapitalizacja zbliży się do przychodów rocznych:


Mam 2/3 założonej pozycji, ostatni pakiet czeka na 10 zł.


Podsumowanie

Na tym etapie bessy nie powinienem mieć tak dużej pozycji akcyjnej (ponad 90% portfela). Jednakże posiadane spółki są w trendzie wzrostowym lub jak Mercator wykazują oznaki ubicia dna. Jedynie Sanok nie wykazuje oznak zmiany trendu i kupiłem go stosując stare podejście łapania okazji. Wziąłem na klatę sporą stratę na Kernelu, ale udało się ją zasypać kilkoma udanymi zagraniami na pochodnych, skasowaniem wystrzału na Wojasie i wzrostami na reszcie spółek.

Zdarzenie płynnościowe (lokalna panika, wyprzedaż lub krach) nie oszczędzi w krótkim terminie żadnej z nich i mogę tylko liczyć, że uda mi się coś przyciąć na S-kach, żeby nie zwracać uwagi na spadki akcji. Przeżyłem już kilka krachów i jedyne czego wtedy żałuję, to że nie wytrzymałem z zakupami do krachowych poziomów. Docelowo widzę ceny każdej z moich spółek znacznie wyżej na przełomie 2023/2024.

Nie potrafię w tym momencie określić ani timingu, ani poziomów ewentualnego przyspieszenia. Po prostu czekam i obserwuję co pokaże rynek. Celem jest dowiezienie portfela do hossy bez głębszych strat.

Póki co dość dobrze sprawdza się ścieżka uśrednionej bessy dla SWIG80:


sobota, 23 kwietnia 2022

Chaos A.D. 2022

Chance deals with order in disorder 

while chaos deals with disorder in order.

Radhakrishna Rao


Tonący brzytwy się chwyta.

Polskie przysłowie


Długo, za długo, zbierałem się do tego wpisu. Za rzadko ostatnio biegam maratony, mniej trenuję, to i mnie piję, a wtedy ciężko o "natchnienie" :) Ale dzisiaj, specjalnie na potrzeby wyrzucenia wreszcie z głowy tego co kotłuje się od miesięcy, otwieram winko i jedziemy.

Ci, którzy czytają mnie dłużej wiedzą, że lubię popełniać długoterminowe prognozy. Nie opieram się w nich o jakieś konkretne scenariusze, ale o analizę ryzyka. W skrócie: np. jesteś rolnikiem i widzisz, że w twojej okolicy wszyscy drenują łąki/pola oraz karczują stare wierzby i krzewy przy rowach melioracyjnych, żeby mieć więcej ziemi uprawnej, możesz założyć, że za jakiś czas spadnie na nich katastrofalna susza. Nie musisz być geniuszem ani ekspertem, żeby wydedukować oczywistą zależność. 

Problem nr 1 z takim założeniem leży w czynniku czasowym: z każdym rokiem, w którym trend poszerzania areału kosztem bioróżnorodności się opłaca, wychodzisz na durnia. Im dłużej trwa trend, tym silniejsze u homo sapiens przekonanie, że to zależność odwieczna.

Problem nr 2: nawet jeśli przygotujesz się indywidualnie na katastrofę, na niewiele może się to zdać, jeśli wszyscy wokół tego nie zrobili. Fala może zmieść ciebie razem z nimi.

I wreszcie problem nr 3: bardzo ciężko prawidłowo się przygotować. Nie dość, że trzeba wydedukować potencjalne ryzyka, to i tak nie wiemy jak wielkie jest "to czego nie wiemy, że nie wiemy". Może przyjdzie susza i wszyscy stracą uprawy poza tobą, ale rząd przyjdzie z pomocą i wypłaci im wysokie odszkodowania. Tymczasem ty zostaniesz z marnymi zbiorami, za które dostaniesz niewielkie pieniądze, bo w innym zakątku świata jest nadpodaż surowca i zbankrutujesz. Myślałeś niezależnie, miałeś rację, przygotowałeś się a i tak przegrałeś.


Chronos to Chaos

Po tym wstępie możemy przystąpić do analizy. Na początku pandemii zwróciłem uwagę na historycznie istotną relację ceny złota do srebra i towarzyszące jej wielkie globalne przetasowania: 

https://podtworca.blogspot.com/2020/03/zoto-i-momenty-przeomowe-we-wspoczesnej.html

Żeby nie przynudzać długimi opisami, stwórzmy sobie chronologię wydarzeń z dość subiektywnie dobranymi faktami i możliwymi interpretacjami:

2021: Po latach uzależniania Europy od tanich paliw Rosja przykręca gwałtownie kurek z gazem; w efekcie ceny gazu oraz produktów pochodnych (nawozy) notują rekordy.

Moja interpretacja: celem operacji było zaszantażowanie i zneutralizowanie europejskiego oporu przed planowaną inwazją na Ukrainę. Widać to dziś w reakcji władz niemieckich, które wciąż nie mogą się pogodzić z porażką 20-letniej polityki opartej o tanią energię z Rosji.

Plan Rosji częściowo się udał: Europa Zachodnia nie pozbierała się i czekała na "normalizację" stosunków.

2021: Rosja używając Białorusi zwozi tysiące imigrantów z krajów afrykańskich i arabskich na wschodnie granice UE (Litwa, Łotwa, Polska) i próbuje wypchnąć ich do UE.

Moja interpretacja: celem było sparaliżowanie państw bałtyckich i Polski przed planowaną inwazją. Gdyby państwa ugięły się pod naporem medialnej kampanii i wpuściły te kilka tysięcy imigrantów, kanał handlu ludźmi gwałtownie by się powiększył. Rosyjska propaganda przyprawiłaby Polakom i Bałtom łatkę rasistów, by związać ręce mediom przed "denazyfikacją" Ukrainy.

Plan Rosji się nie udał: Polska zamknęła granicę i odcięła media od powielania rosyjskiej propagandy.

Luty 2022: Rosja napada na Ukrainę. 

Moja interpretacja: celem było szybkie opanowanie państwa ukraińskiego, użycie szantażu gazowego i handlu ludźmi jako karty przetargowej wobec Europy Zachodniej.

Plan Rosji się nie udał: Ukraina obroniła niepodległość. Wsparcie wywiadowcze, dostawy know-how i sprzętu od NATO, a przede wszystkim postawa Ukraińców i ich armii oraz strukturalna słabość Rosji nie pozwoliły osiągnąć agresorowi celów strategicznych.

Niestety najgorsze dopiero się rozkręca...

2022: Rosyjskie okręty minują Morze Czarne i blokują ukraińskie porty, uniemożliwiając eksport zbóż. Rosyjska armia niszczy infrastrukturę przemysłowo-rolną na Ukrainie. Stawia to w bardzo ciężkiej sytuacji państwa z Bliskiego Wschodu i Afryki zależne od importu towarów rolnych z Ukrainy.

Moja interpretacja: Celem Rosji jest wywołanie głodu w Afryce i innych krajach rozwijających się. Afryka jest najszybciej zaludniającym się kontynentem z najmłodszą populacją: 


Bodajże tylko jedno państwo afrykańskie jest eksporterem netto żywności. Prawie wszystkie zależą od importu, w tym silnie z Ukrainy i Rosji.


Podobnie jak wcześniej z gazem i imigrantami, Rosja celowo używa setek milionów zagrożonych głodem ludzi do zaszantażowania centrów decyzyjnych na świecie. Wojny światowe nie wybuchają w państwach ze starą populacją. Rzezie na polach bitewnych Europy z początku XX wieku były możliwe dzięki wielodzietnym rodzinom. W momencie gdy rodzina wychowywała 1-2 dzieci, wysyłanie młodych mężczyzn na front straciło sens.

Przegrywająca Rosja używa wszystkich swoich lewarów do siania chaosu. Głód w Afryce i miliony zdesperowanych młodych mężczyzn to przepis na klęskę humanitarną, wojny, rewolucje, masowe wędrówki ludów i napór na granice nieprzygotowanej UE. Inflacja cen towarów w 2008 zapoczątkowała rewolucje w krajach arabskich


2022: Chiny zamykają kluczowe dla światowego obiegu towarów porty w ramach polityki Zero Covid. Co więcej: zatrzymują produkcję strategicznych towarów m.in. żywności skazując własnych mieszkańców na ryzyko głodu.

To jest dla mnie zupełnie niezrozumiałe. Zarówno jednak ten, jak i poprzedni punkt przemawiają za tezą, że za poczynaniami państw i narodów nie istnieje głębszy, wielowymiarowy i długoterminowy plan. Działania podejmowane są ad-hoc dla krótkoterminowych korzyści grup rządzących (im bardziej autorytarne państwo, tym mniej licznych), skrojone pod ograniczenia umysłowe i wiek przywódców. Inflacja osłabia Zachód? Kontrolujemy fabrykę świata, zatrzymajmy  więc produkcję i zobaczmy czy się nie posypią. Im więcej chaosu wygenerują Rosja i Chiny, tym większa szansa, że problemy wewnętrzne da się rozwiązać zamordyzmem, bo obce wywiady będą zajęte zaprowadzaniem porządku u siebie. Społeczeństwa przyzwyczajone do odwiecznej biedy łatwiej przełkną kolejny kryzys, jeśli wszędzie na świecie będzie równie źle.

Państwa autorytarne regularnie przegrywają, ponieważ każdy kto w nielicznych okresach prosperity dorobi się majątku, marzy o tym, żeby zwiać do cywilizacji, by tam uchronić majątek i zbudować przyszłość rodziny. To sprawia, że ich mocarstwowość jest iluzoryczna, bo w chwili testu brakuje inteligentnych ludzi chętnych poświęcić się dla sprawy - każdy próbuje ratować tyłek nim jeszcze nie zamknęli granic.

Rosja postrzega przestrzeganie prawa przez państwa zachodnie jako ich słabość. Przyspawany do stołka Putin ostentacyjnie poniżał zmieniających się na przestrzeni lat polityków zachodnich i łamał traktaty, kiedy było mu wygodnie. Zakłada, że wie jak zachowa się przeciwnik, ponieważ zna reguły których ten nie może złamać, a jednocześnie sam nie podlega żadnym zasadom. Tymczasem to właśnie respektowanie reguł i traktatów jest największą siłą Zachodu. Świadomość, że politycy przemijają, a umowy trwają, wiąże silniej niż wiara w wodza. Gdy wódz się stacza, pociąga ze sobą autorytarne państwo. Dlatego Rosja przegra niezależnie od tego jak potoczą się walki na Ukrainie. Ratunku szukają w eskalacji chaosu na świat i wierze, że Niemcy odbudują im przemysł zbrojeniowy.

Podobną strategię dokładania do pieca wybrał Xi Jinping. Jedni twierdzą, że jeśli wycofa się z zamykania ludzi w domach straci twarz. Świat już zapomina o Covidzie, ci którzy jeszcze w styczniu straszyli zapchanymi szpitalami usuwają po cichu wpisy z sociali, tymczasem w Chinach pandemia służy do fizycznego zniewolenia setek milionów ludzi. W efekcie staje produkcja na całym świecie, co niektórzy uznają za rodzaj sankcji nałożonych przez Chiny na Zachód.

Nie wiem jak wyjaśnić te ruchy, natomiast widzę jak wpływają na quasi-stabilne zasady, które obowiązywały w ostatnich latach. O ile blokowanie przez Rosję eksportu gazu paraliżuje Europę, a żywności podpala afrykańską beczkę prochu, chińska blokada eksportu kluczowych komponentów  dla przemysłu spowolni wysoko rozwinięte gospodarki Zachodu.

Kij jest jednak obosieczny: rosyjska produkcja żywności uzależniona jest od importu zachodnich sadzonek i nasion. Wyżywienie 8 miliardów ludzi na Ziemi jest możliwe dzięki modyfikacjom genetycznym dokonywanym w laboratoriach państw rozwiniętych i intensywnemu nawożeniu ziemi. Przerwanie tego łańcucha sprawi, że setki milionów ludzi nie będzie miało nic do stracenia i ruszy ku krajom "mlekiem i miodem płynących".

Póki co wciąż trwa gospodarcze przeciąganie liny, ale to tylko złudna stabilizacja, pod którą wrze Chaos A.D. 2022.

O działaniach zapobiegawczych i jaki porządek może wyłonić się po kryzysie zrobię odrębny wpis.


niedziela, 3 kwietnia 2022

Cykl sektorowy w USA

Jako wegetarianin cyklista przykładam ogromną wagę do wszelkich zależności czasowych na wykresach. Hossa-bessa, Kitchiny, Kuznetsy, Fibonacci to moja dewiza.

Na początek spójrzmy na model zachowania branż USA na tle cyklu gospodarczego:


Szczęśliwie dla nas na każdy sektor istnieje ETF, możemy zatem porównać siłę sektorów na przestrzeni ostatniego roku:


Ręczne porównywanie wykresów byłoby trudne, stworzyłem zatem dwa wskaźniki (jeden porównuje podobieństwo rozkładu sił, drugi bierze dodatkowo pod uwagę trendy):


Interpretacja wykresu jest taka: im niższa wartość, tym większe podobieństwo do obecnego rozkładu sił.

Zaznaczmy zatem lokalne ekstrema:


I nanieśmy znalezione daty na wykres S&P500:


Podobnie jak w przypadku WIG i szerokiego rynku, również dla giełdy amerykańskiej stworzyłem syntetyczny indeks "All NYSE", grupujący bez wag wszystkie spółki z NYSE, które pozostały na giełdzie (podlega zatem tzw. błędowi przeżywalności - w skład indeksu nie wchodzą spółki, które wypadły z giełdy):


Podsumowanie:

1. Branże w USA zachowują się podobnie jak w czasie cyklicznych bess 2007-2009, 2011-2012, 2014-2016, 2018-2020.

2. W każdym przypadku w skali roku wystąpiła jeszcze fala wyprzedaży. W 2012 była niewielka po pół roku, w 2020 potężna dopiero rok później. Możemy zatem obserwować miesiące wspinania po ścianie strachu, jak i krach. Gdy spojrzymy na głębokość spadków, zauważymy że minimalny zasięg bessy cyklicznej został już wykonany:


4. Dla mojej strategii to czytelny sygnał, że nie rozpoczęliśmy jeszcze fazy młodej hossy. Oznacza to, że:
- należy utrzymywać pozycję gotówkową,
- nie dać się ponieść lokalnym euforiom i nie gonić rosnących spółek,
- nie ma się co przywiązywać do ostatnich zysków na długoterminowych pozycjach, ponieważ z dużym prawdopodobieństwem zostaną jeszcze poddane korekcie,
- utrzymuję pozycję na spółkach pokazujących siłę i tanich fundamentalnie, gdyż od 2 lat utrzymuje się przewaga szerokiego rynku w PL względem US:


To tyle na dzisiaj, trzymajcie się. Czekajmy i działajmy na rzecz lepszych czasów..

niedziela, 20 marca 2022

WIG dalej książkowo

WIG20 odrobił 50% strat od dotychczasowego dołka bessy:


Zupełnie "przypadkowo" biegnie tam średnia 45-dniowa (nieudany atak) oraz wyłamane wsparcie 3-miesięcznej konsolidacji, na której indeks wyrysował RGR. Formacja wzrostowa to A-B-C, czyli klasyczna korekta.

Celowo używam terminów z klasycznej Analizy Technicznej, bo ostatnio odnoszę wrażenie, że jest wyszydzana. Możliwe, że jestem zwodzony przez losowość, jednak postanowiłem na tym poziomie zabezpieczyć swoje pozycje.

Sytuacja przypomina mi rok 2011 po krachu: