Blog o inwestowaniu, grze na giełdzie, rozwoju osobistym, przemyślenia na temat egzystencji, poszerzanie świadomości. Czasem trochę o żarciu i bieganiu - życie :)
Napisz do mnie: deedees małpa o2 kropcia pl
Ci, którzy są na rynku przynajmniej od kilkunastu lat, pamiętają zapewne atmosferę wokół metali szlachetnych z początku zeszłej dekady. Roiło się od blogów i grup dyskusyjnych o złocie, na Youtubie pojawiło się zjawisko tzw. "silver porn", czyli prezentowania swoich kolekcji oraz zakupów srebrnych monet, sztabek i medali.
Moda na kruszce hulała także w Polsce. I nic dziwnego - trwający od 10 lat trend wzrostowy trwał wzniósł ceny złota o oszałamiające 480%. Szczególne zainteresowanie wybuchło po krachu na giełdzie w 2008 roku. O ile akcje nie zdołały odrobić strat, złoto regularnie biło kolejne rekordy aż do 2011 roku:
Ale nawet wtedy, mimo wyraźnego załamania na srebrze, wiara w siłę nabywczą kruszców nie zginęła. Przez kolejny rok kurs złota i srebra próbował wrócić na szczyt z 2011, a rzesze drobnych inwestorów kupowały co miesiąc nowe partie monet. Pojawiły się teorie, że cenę hamują krótkie pozycje bez pokrycia z JP Morgan i wspólnymi siłami drobni spekulanci wysqueezują znienawidzony bank.
Czy czegoś wam ta sytuacja nie przypomina? Dokładnie 10 lat później ławica nowego narybku kupowała spółki memowe, żeby wysadzić hedge fundy z krótkich pozycji. Rolę świecących monet i sztabek pełnią dziś amerykańskie spółki z fajnymi logami. Każdy chce mieć kolekcję ładnych święcących logo technologicznych spółek, które zawojują świat.
Po prawej stronie powinna się pojawić kolekcja altcoinów, ale za kilka lat nikt już nie będzie większości z nich kojarzył
Krucjata drobnych spekulantów przeciwko hedge fundom skończyła się podobnie jak 10 lat wcześniej krucjata goldbugów: kompletną dewastacją portfeli. W ciągu kolejnych 10 lat od szczytu z 2011 roku złoto przegrało z inflacją, a srebro dalej handlowane jest poniżej szczytów. Uważam, że to samo spotka większość spółek z indeksu NASDAQ. Wystarczy zresztą stworzyć nieważony indeks ze wszystkich jego spółek, żeby zobaczyć podobieństwa szczytu bańki na kruszcach z 2011 z techami 2021:
Amerykańskie spółki są sexy i każdy spadek na nowy dołek PayPala, Intela czy Disneya kusi jak pudełko czekoladek. Tyle, że nie tam dzisiaj płynie kapitał. Dekada pompowania płynności przyniosła twórcom tych biznesów krocie, a nam całkiem fajne darmowe serwisy. Niestety ten czas się skończył, choć większość tego nie widzi i gra w stary paradygmat. W środowisku wysokich stóp procentowych cash is king a dług to pieniądz niewolników.
Kilka lat temu wykształcony finansista tłumaczył mi, że z dwóch spółek zarabiających tyle samo, lepsza jest ta, która ma zadłużenie, ponieważ lepiej wykorzystuje kapitał od tej, która kisi gotówkę. Poczułem się przy nim jak leszcz, bo wykresy potwierdzały co mówił. Tylko, że dzisiaj jest już odwrotnie: dług zjadł pierwszej spółce rentowność, a siedząca na gotówce dokłada zyski z przychodów finansowych. I kurs to także uwzględnia.
Zamiast zatem tracić kapitał na uśrednianie fajnych logo, warto odkurzyć stare wskaźniki płynności, przepływy finansowe i bilans, bo w kolejnych latach może być zupełnie inaczej. Najgorzej mają ci, którzy wyspecjalizowali się w analizie wishlist czy recenzji, bo takie miary są typowe dla schyłkowych faz określonych trendów. W długim terminie liczą się zyski, a nie ich projekcje. Tu historia także nauczycielką życia, to co widać na WIG_GRY od 2020 przypomina mi zachowanie WIG_BUDOWNICTWO po pęknięciu w 2007:
Konkluzja.
Mogę się mylić, ale nie mogę zapomnieć. Prowadźcie swoje zapiski, opisujcie stan w jakim jesteście i jak odbieracie otoczenie rynkowe. Pamięć to klucz. Daje kontekst do analizy danych. A tym, którzy posiadają moją książkę, polecam odświeżyć rozdział:
Dobrze raz na rok spisywać co się działo, dzięki temu można zobaczyć kiedy zaczęły się pewne zjawiska, których konsekwencje dopadły nas później.
Odkryłem wreszcie przyczynę zjazdów energetycznych!
W 2020 kiedy zaczęła się pandemia, znacząco ograniczyłem spożycie alkoholu. Zaczęło się od promocji Biedronki na piwa 13+13 gratis. Jak już przyszedłem do sklepu, okazało się, że zostały same 0%. Przytargałem zatem 26 niebieskich do domu i w kolejnych dniach z zaskoczeniem odkryłem, że piwa bezalkoholowe działają na mnie odprężająco jak kiedyś piwko po pracy. Zacząłem kombinować i wyszło mi, że prawdopodobnie bywałem lekko odwodniony, więc pół litra złocistego płynu skutecznie stawiało mnie na nogi.
Po kilku miesiącach zacząłem odczuwać wyraźną poprawę stałego samopoczucia w związku z zaprzestaniem regularnego picia alkoholu. Później jednak okresowo sięgałem po alkohol i słodycze w trakcie przygotowań do ciężkich biegów. Opisałem to dokładniej w podsumowaniu prac nad zdrowiem w 2022 ( https://podtworca.blogspot.com/2022/12/podsumowania-zdrowie.html ). Wtedy również na skutek prac o insulinooporności zdecydowałem się zredukować ilość jedzonych owoców (szczególnie kilogramowe dawki truskawek czy czereśni w sezonie).
Nie wiem czy wystrzał filmów o keto jest nową modą, czy YouTube mnie odpowiednio sprofilował, ale pod wpływem kolejnych informacji odstawiłem wszystkie napoje z cukrem. Zatem także piwo bezalkoholowe. Ograniczyłem spożycie go tylko do sytuacji przed/po cięższych treningach, podobnie jak owoce. Ponadto praktykuję post przerywany od lat, więc do godziny 10 i tak nie spożywam nic z kaloriami. Ale płyny jakoś trzeba uzupełniać. Padło zatem na kawę, którą bardzo lubię i dotychczas piłem średnio 2-3 filiżanki dziennie.
Kawa ma bardzo dobry PR: podobno można bezpiecznie pić do 5 filiżanek dziennie, wydłuża życie i z racji braku kalorii nie przerywa postu. Bez owoców i piwa 0% szybko więc dobiłem do 5 filiżanek. Ale zaczęły się problemy ze zgagą. Zszedłem więc do 4 filiżanek max do godz. 16, a potem piłem kubek melisy. Zgaga przeszła, a przynajmniej tak mi się wydawało. Nie umiałem ocenić tego obiektywnie, ponieważ odeszły męczące objawy, ale nadal często coś mi się przelewało w żołądku, co uznałem za naturalne zjawisko.
W 2023 kontynuowałem redukcje cukrów i w wakacje podciągnąłem post 16-8 (16 godzin bez jedzenia, 8 godzin okienka żywieniowego, najczęściej 9-17) do 20-4 (12-16). Ponadto zaczęło ostatnio się pojawiać mnóstwo filmów i wywiadów (znowu nie wiem czy to nowa moda, czy efekt profilowania) o wysokiej szkodliwości alkoholu. Pod ich wpływem wyeliminowałem go prawie całkowicie z diety, zostawiając furtkę na kilka okoliczności w roku.
I mimo tego - nadal miewałem zjazdy energetyczne po posiłkach! Coś mi tu nie grało. Czyżbym musiał odejść i od chleba razowego, humusu i warzyw? Czy na pewno te zjazdy były od węglowodanów? W ciągu tygodnia chodziłem średnio 100 km, wychodziłem na spacer po każdym posiłku, żeby spalić cukier, a mimo to miałem czasem w upale takie zjazdy, że zamykały mi się oczy. Jak to możliwe, że mimo wchodzenia w ketozę i spalania węgli od razu po posiłku nadal miałem objawy insulinooporności: zmęczenie, senność, 'zgon'?
Pewnie domyślacie się już prawdy, w końcu podrzuciłem w historii kilka tropów, ale mi zajęło przyjęcie tego do świadomości lata. Przyczyną tych zjazdów była... kawa. Nagle wszystko stało się takie oczywiste - piłem ją do każdego posiłku, popijałem w trakcie pracy. Delektowałem się nią w weekendy od śniadania, przez kawkę po spacerze i obiedzie. Zbudowałem sobie tożsamość kawosza, uprzyjemniającego życie rytuałem spijania zdrowego napoju.
Ale niestety w moim przypadku to nie była prawda. Kiedy świadomie prześledziłem jak zachowuje się mój organizm po wypiciu kawy, nagle wszystkie drobne dolegliwości zbiegły się w schemat: najpierw uczucie wypełnienia brzucha, po kilkunastu minutach zmęczenie i senność, a potem przelewanie w brzuchu i często lekka zgaga. Różnicę doświadczyłem bardzo wyraźnie pierwszego dnia, w którym nie wypiłem ani jednego kubka kawy. Nie pojawiły się żadne dolegliwości. Dla testu zjadłem talerz owoców. Poczułem jak węgle uderzają do głowy, ciało pobudza się. I to wszystko. Żadnego zjazdu z powodu uderzenia insuliny. Może miałem je kiedyś, ale po roku rugowania węgli, wydłużeniu postów i utrzymaniu regularnych treningów insulinooporność odłożyłem na półkę.
To było ciężkie doświadczenie. Podobne do tego, kiedy rozpadła się nasza grupa biegowa TriCity Ultra i zrozumiałem, że kończy się epoka popijaw po ultramaratonach. Tak jak pożegnałem się z alkoholem, musiałem uznać, że kawa nie jest napojem dla mnie. Mimo tylu źródeł chwalących jej walory i tylu wspomnień związanych z jej piciem. Życie i giełda nauczyły mnie, żeby nie zakłamywać faktów. Umysł jest mistrzem samooszukiwania, musimy wierzyć w opowieści, żeby utrzymać się w kupie na tym świecie. Ale żeby naprawdę iść do przodu, trzeba zmierzyć się z faktami i uznać prawdę.
Podsumowanie
Nie wiem co powoduje u mnie pokawowy zgon. Może kofeina? Kolega podrzucił mi inne możliwe rozwiązanie: mykotoksyny, które podobno znajdują się w prawie każdej kawie (produkt uboczny działania pleśni) i podobno aż 1/3 ludzi jest na nie uwrażliwiona. Więcej tutaj:
https://www.youtube.com/watch?v=ku9I1OWE-Ao
Wiem natomiast, że w 2023 dorzuciłem kolejny kamyczek do podniesienia zadowolenia z życia. Pozornie utraciłem chwile przyjemności wynikające z rytuału picia, w praktyce pozbyłem się znacznie dłużej trwających drobnych dolegliwości. Przyzwyczajam się do sączenia wody i odkryłem, że herbatę też da się pić (choć na razie wolę nie przekraczać 2 kubków dziennie).
Jedyne co się nie zmieniło to dalej ograniczony do 6-6.5 godz. sen złożony z dwóch faz, często oddzielonych kilkoma godzinami przerwy. Myślałem, że w bonusie za odstawienie kawy dostanę 7 godzin w jednym kawałku, ale sen się nie wydłużył. Nie jest to dla mnie problem, bo w tej przerwie od spania mam najwięcej pomysłów i efektywnie chłonę wiedzę. Zresztą w kwestii zdrowia i rozwoju to nie wszystko co w 2023 się wydarzyło, ale żeby napisać o tym, potrzebuję najpierw dokończyć te książki :)
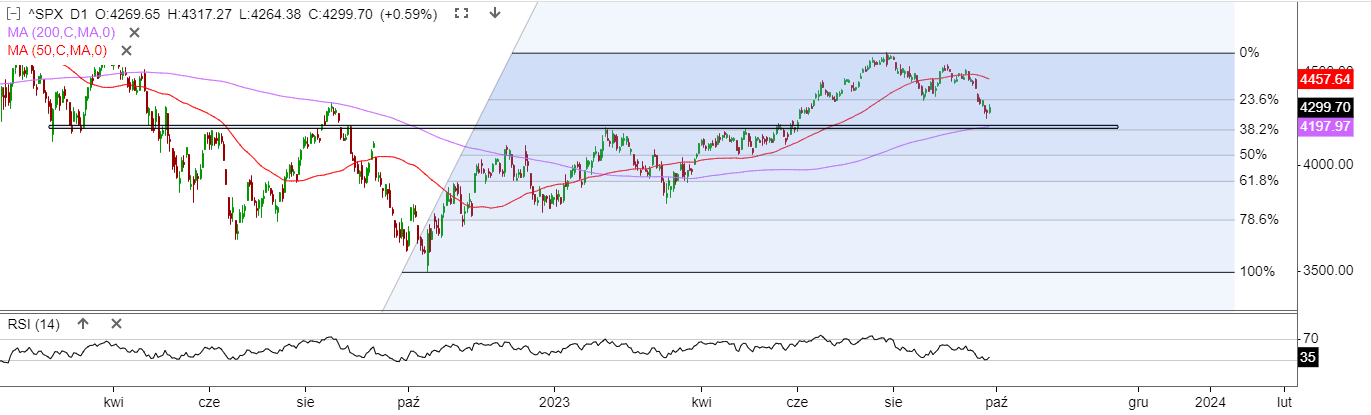
S&P500 - fibo i sma200 - zabrakło 40 punktów. Czy to się tak skończy? Może jednak jeszcze dobicie, żeby wypełnić strukturę?
DAX - 15000 przyciąga.
SWIG80 - padło pierwsze fibo, kurs zatrzymała sma200. Polskie indeksy wyglądają na bardziej doklepane:
Na koniec 1 - Pepco. Kusi. Gdyby nie Paweł Malik, nie zwracałbym uwagi na spółkę. Ale gdzieś podskórnie czuję, że on ma nosa do jakościowych spółek i zobaczymy jeszcze świetlaną przyszłość na papierze. A wy co sądzicie?
Na koniec 2 - napisałem kiedyś, że podoba mi się podejście Grupy Kapitałowej Immobile do akcjonariuszy. Mają nawet swój kanał inwestorski. Wrzucam analizy GKI i Projprzema, bo pokazują pewną szeroką na GPW formację: próba wybicia wieloletnich trendów spadkowych.
W mailu, który otrzymaliście po zakupie Tożsamości Gracza napisałem, że dwie książki znacząco wpłynęły na moją grę: Jak handlować akcjami Jessego Livermore'a oraz druga tajemnicza pozycja, którą obiecałem Wam ujawnić. Oto ona: Phantom of the Pits Arta Simpsona. Książka wywiad, którą tłumaczyłem w zeszłym roku.
Dzisiaj ukończyłem wreszcie audiobooka na podstawie tej książki. Moje tłumaczenie jest tylko fragmentem angielskiej całości. Skupiłem się przede wszystkim na dwóch zasadach Phantoma, których znaczenie jest ponadczasowe, w przeciwieństwie do licznych dygresji i mniej istotnych wątków w wywiadzie. Handel przeniósł się już do sieci i żaden duch nie przemyka pomiędzy "pitami". Na parkietach zapanowały pustki, mimo że kapitał obiega świat z niespotykaną dotychczas prędkością. Zapraszam do wysłuchania Gracza Ducha:
Zapraszam do wysłuchania rozszerzonej wersji poprzedniego wpisu.
Audiodeskrypcja
Model systemu według cytatu Warrena Buffetta
Witam Ciebie w nowej odsłonie podcastu Podtwórca. Nazywam się Dominik Dagiel. Możesz kojarzyć mnie z bloga podtworca.blogspot.com, Twittera lub kanału Youtube gdzie nagrałem kilka audiobooków i z czasem przeczytam kolejne.
Jestem również autorem książki Tożsamość Gracza - Jak przetrwać na rynku, w której przybliżyłem uniwersalne prawdy związane z operowaniem na rynkach kapitałowych oraz wykuwaniem indywidualnej drogi inwestora.
Książka miała być podsumowaniem mojej 15-letniej kariery na rynku, esencją najistotniejszych czynników wpływających w pierwszym rzędzie na przetrwanie, a następnie przemodelowanie sposobu myślenia, reagowania i słuchania emocji, aby dołączyć do 5% zarabiających na rynku w długim terminie. Jednakże z każdym kolejnym miesiącem po wydaniu Tożsamości rosła sterta materiałów i zagadnień, które chciałbym jeszcze rozwinąć i zgłębić. Zaczął klarować mi się pomysł na kontynuację książki, która będzie nosić tytuł Tożsamość Gracza - Jak zbudować system inwestycyjny. Tym razem jednak nie będę tworzył całości w formie książki, która ujrzy światło dzienne w momencie publikacji. Treść kolejnej części Tożsamości powstanie na blogu i Youtubie, i będzie dostępna za darmo. W kolejnych odcinkach będę przybliżał ponadczasowe lekcje oraz definiował elementy, z których buduję systemy inwestycyjne. Dopiero na koniec skompiluję całość i nadam książce finalną formę. Często będę też odwoływał się do pierwszej książki, bo przetrwanie na rynku jest fundamentem na którym dopiero możemy budować zarabiające systemy. Bez tego operowanie na rynku to czysty hazard.
Zapewne wielu z was słysząc słowo system, wyobraża sobie jakiś program komputerowy, bądź zestaw zasad kupowania, sprzedawania i zarządzania pozycją. Dla mnie to jednak coś znacznie głębszego. Podobnie jak termin “gracz” odnosił się do każdego uczestnika rynku: inwestora, spekulanta czy tradera, który musi zaakceptować niepewność, żeby przetrwać, tak i “system” jest zagadnieniem daleko szerszym. Kryteria zawierania transakcji są tylko jednym z jego elementów, obok szukania własnych przewag, zrozumienia i mierzenia indywidualnych reakcji, modyfikowania nawyków oraz adaptacji do zmieniającego się otoczenia rynkowego.
Ale przede wszystkim system musi respektować uniwersalne zasady zmagania z niepewnością, której poświęciłem tyle miejsca w pierwszej książce. Te zasady są znane ludzkości już od niepamiętnych czasów, ba, nawet niejednokrotnie zetknęliśmy się z nimi w przypowieściach biblijnych, bazujących na wiedzy starożytnych ludów Mezopotamii. System zbudowany wyłącznie w oparciu o zarządzanie ryzykiem, czyli z góry narzuconym szacowaniem prawdopodobieństw, nie wytrzyma próby czasu, jeśli nie uwzględni heurystyk wypracowanych przez ewolucję do adaptacji w chaotycznym świecie. Heurystyki to bardzo uproszczone modele rzeczywistości, z założenia niedokładne. Jednakże prawidłowo zastosowane potrafią radykalnie zwiększyć nasze szanse w grze. System jest zatem zanurzony w czasie i dojrzewa wraz z jego twórcą i użytkownikiem. Z czasem dochodzą do niego uniwersalne prawa, które spełniają rolę przykazań: bywają uciążliwe, pozbawiają pozornych okazji, ale w długim terminie pozwalają unikać pułapek i dramatycznych konsekwencji.
Zaraz, zaraz. Czy przypadkiem w książce nie dowodziłem, że heurystyki stosowane przez umysł są główną przyczyną strat? Że wszystko do czego wyewoluowały nasze ciała (mózg, układ nerwowy w jelitach, sercu i wszystkich innych organach o których jeszcze nie wiemy) aby przetrwać, działa przeciwko nam na giełdzie? Czyżbym teraz zamierzał dowodzić czegoś zupełnie odwrotnego? No cóż, to nie takie proste… Ale, żeby nie było zbyt abstrakcyjnie, wyjaśnię myśl posiłkując się cytatem najsłynniejszego inwestora świata: Warrena Buffetta.
Cytaty są jak wiersze: każdy może interpretować je na swój sposób. Lubię je, ale zazwyczaj nie przywiązuję do nich wagi. Zazwyczaj mój odbiór złotych myśli sprowadza się do konstatacji: to zależy. Podobnie traktowałem słynny cytat Warrena Buffetta:
Pierwsza zasada inwestowania brzmi: nie trać pieniędzy.
Druga zasada inwestowania brzmi: nie zapomnij o zasadzie numer jeden.
I to wszystko, co od lat docierało do mnie z przeróżnych blogów i artykułów inwestycyjnych. Zasada tyleż fajnie brzmiąca, co mało praktyczna. Nikt przecież nie rozpoczyna transakcji z założeniem, że straci pieniądze. Po co miałby otwierać taką transakcję?
Spotykałem się z różnymi interpretacjami cytatu w stylu "zawsze pamiętaj o stop lossach", "rozsądnie zarządzaj kapitałem" i innymi równie mało praktycznymi poradami, odwołującymi się do powszechnych truizmów wyznawanych przez tracącą większość.
I być może dalej wiódłbym swój poczciwy, ślepy na mądrości Buffetta żywot, gdybym pewnego dnia nie obejrzał wywiadu, z którego tenże cytat pochodzi.
Oto obie sławetne zasady Buffetta w oryginale:
The first rule on investment is don't lose.
The second rule on investment is don't forget the first rule.
Pierwszy raz jednak spotkałem się z dalszą częścią cytatu:
And that's all the rules there are. I mean that if you buy things for far below they're worth and you buy a group of them you basically don't lose money.
Czyli po polsku:
I to właściwie wszystkie zasady. Chodzi mi o to, że jeżeli kupisz coś znacząco poniżej tego, ile to jest warte, i kupisz grupę podobnych rzeczy, to właściwie nie stracisz pieniędzy.
Piękne! Podoba mi się, bo od zawsze inwestuję w ten sposób, a jak wiemy najbardziej lubimy gdy ktoś mówi to, w co wierzymy. Jeżeli śledziliście mojego bloga, zapewne nie raz czytaliście, że kupuję spółki nadpłynne, z niskim zadłużeniem, wysokimi przychodami do kapitalizacji, radykalnie przecenione przez rynek w późnej fazie bessy. Wystarczy drobna zmiana na lepsze w gospodarce, jakiś minimalny zysk i już kurs zaczyna gonić wskaźniki fundamentalne. A jeżeli sytuacja makro się nie poprawia, gotówka na koncie, dywidendy i inne fundamenty bronią od pewnego momentu kurs. Zadaniem gracza jest cierpliwe czekanie aż rynek przełoży wajchę w drugą stronę.
Jest to typowa reguła wywodząca się z zasad gry przegrywającego. Nie skupiasz się na tym, ile możesz zarobić, nie wizualizujesz jak bardzo cena spółki może urosnąć. Skupiasz się na tym, jakie ryzyka mogą ją jeszcze dotknąć i wpłynąć na jej słabsze zachowanie w przyszłości. Skupiasz się na poszerzaniu marginesu bezpieczeństwa. Nie twierdzę, że nie powinieneś prognozować potencjału wzrostu - wręcz przeciwnie, im większy potencjalny wzrost, im bardziej niedoszacowana wartość, którą nabywasz, tym niższe ryzyko inwestycji. Nawet droga spółka wzrostowa może posiadać wysoki margines bezpieczeństwa, jeśli dynamicznie skaluje biznes. Punktem wyjścia jest jednak obrona: inicjujesz i rozbudowujesz pozycję w taki sposób, żebyś nie stracił kapitału. Buffet nie twierdzi wprost, żebyś kupował "kiedy krew się leje", ale skoro dodaje, żebyś kupił grupę takich spółek, to raczej nie znajdziesz na to lepszego okresu, niż ubijanie dna po wielomiesięcznych spadkach na giełdach.
Zarówno na blogu jak i w Tożsamości Gracza opisywałem, że zmieniłem podejście do selekcji spółek i bardziej skupiam się teraz na wzrostach przychodów, zysków i skali biznesu. I tutaj również bessa jest kluczowym okresem do zbudowania pozycji, bo w żadnym innym momencie wykresy nie pokazują dobitniej, gdzie buduje się długoterminowa wartość. Siła fundamentalnych papierów, które nie chcą spadać w depresyjnym otoczeniu i pierwsze rwą się do wzrostów jest zaproszeniem do koncentracji pozycji.
Kiedy już taką pozycję zbuduję, to nigdy nie tracę pieniędzy. Owszem, mogę długo czekać na satysfakcjonujący zwrot. Najgorszy pod tym względem był rok 2019, bo portfel budowałem od miesięcy, ale rynek długo nie mógł się poderwać. A kiedy już ruszyła hossa z początkiem 2020, to wkrótce przeżyłem najgłębszy spadek w trakcie covidowego krachu. Jednak wewnętrzna sytuacja spółek z mojego portfela nie pogorszyła się, więc po kilku miesiącach bił już rekordy. Mogłem wtedy rozegrać lepiej niektóre spółki, niektórych mogłem nie kupować, a na innych skoncentrować większą pozycję. To już wymaga umiejętności w ataku, które szlifujemy całe inwestorskie życie. Niemniej zasadnicza obietnica Buffetta: nie stracisz pieniędzy, jeśli kupisz grupę spółek wycenianych znacząco poniżej wewnętrznej wartości, jak zwykle zadziałała.
Cytat Buffetta uzupełniony o drugą część jest w istocie najprostszym podstawowym modelem systemu inwestycyjnego, na który składa się:
- Kupno grupy niedowartościowanych aktywów,
- Czerpanie korzyści w czasie z posiadania tych aktywów.
Oczywiście system jest prosty i łatwy wyłącznie dla tych, którzy wiedzą o giełdzie wszystko… albo nic. Każdy, kto zmaga się na rynku od lat, potrafi znaleźć trzy podstawowe luki w modelu:
1. Nie mamy pewności, że poprawnie oszacowaliśmy wartość wewnętrzną aktywa.
2. Rynek na którym operujemy może nie stwarzać w danym momencie okazji - i najgorsze jest to, że możemy nie mieć o tym pojęcia, nawet jeżeli jesteśmy biegli w inwestowaniu, bo dopiero przyszłość odkryje prawdę o atrakcyjności rynku.
3. Nie mamy 100% pewności, że w długim terminie prawidłowo poprowadzimy pozycję.
Rynek jest chaotyczny, gospodarki skaczą od koniunktury do spowolnienia i z powrotem, a czasem wpadają w depresję lub euforię. Za każdym razem, gdy pomyślimy o naszej pozycji, spojrzymy na notowanie czy wykres, będziemy musieli podjąć decyzję: trzymam się planu czy go zmieniam? Większość ludzi nie jest w stanie poprawnie poprowadzić pozycji, ponieważ nasz umysł nie cierpi podejmowania decyzji w sytuacji niepewności. A jeśli musi to robić dziesiątki razy w ciągu dnia, setki razy w ciągu tygodnia i tysiące razy w ciągu miesiąca, większość graczy łamie się i wyciąga ułamek z tego, co oferuje rynek. Z drugiej strony nawet najwytrwalsi, mający pełne zaufanie do swojej woli i twardo trzymający się planu, mogą wyjść gorzej od tych, którzy w kluczowym momencie zostaną tknięci szóstym zmysłem, zachowają się niestandardowo i porzucą plan, który nie był w stanie przewidzieć nowego scenariusza.
Dlatego ten prosty model jest tak trudny w realizacji dla większości graczy. Zbyt wiele niewiadomych, niezależnych od naszej wiedzy i kontroli leży poza nim. Dlatego tak wielu traci. Jednakże pogłębiając wiedzę o spółkach, rynkach i przede wszystkim o psychice ludzkiej oraz nas samych, którzy posiadamy indywidualne cechy charakteru, jesteśmy w stanie zwiększać nasze szanse na przetrwanie i w konsekwencji wygrywać z rynkiem. Wiedza i autorefleksja są kluczem. Ucząc się rzemiosła i poznając siebie, przesuwamy elementy z dziedziny ryzyka (to o czym wiemy, że nie wiemy) do dziedziny wiedzy (wiemy, że wiemy). Możesz nauczyć się czytać raporty i bilanse spółek, żeby je skutecznie wyceniać. Nauczysz się swoich reakcji. Wtedy będziesz w stanie stworzyć plan i wybrać aktywa dające przewagę. Dalej: w procesie nauki wiele elementów z dziedziny niepewności (to czego nie wiemy, że nie wiemy) przesunie się do dziedziny ryzyka (wiemy, że nie wiemy). Będziesz już świadom, jakie problemy mogą dotknąć spółkę, w jakim cyklu znajduje się gospodarka i adekwatnie selekcjonować spółki oraz dobierać wielkość pozycji. Będziesz wiedział w jakich ramach jesteś w stanie toczyć własną grę.
Każdy z nas toczy grę z rynkiem. Ewolucja i psychologia dają przewagę cierpliwym łowcom i strategom, ale tym zajmę się w innym rozdziale. Na dzisiaj chcę, żebyś zobaczył, jak zawężanie trzech wymienionych wcześniej luk prowadzi do skutecznej realizacji systemu według Buffetta.
1. Uczysz się analizy, żeby jak najlepiej szacować wartość.
2. Uczysz się rynków, żeby jak najskuteczniej budować kontekst rynkowy. Historia nie powtarza się, ale rymuje.
3. Pogłębiasz autorefleksję, żeby prawidłowo prowadzić pozycję w czasie i ufać własnemu osądowi.
I to właściwie wszystkie zasady. Jeżeli kupisz coś znacząco poniżej tego, ile to jest warte (ponieważ będziesz umiał szacować co i na jakim rynku kupić), i kupisz grupę podobnych rzeczy (bo rynek stworzy taką okazję a ty ją rozpoznasz dzięki wiedzy i doświadczeniu), to właściwie nie stracisz pieniędzy (ponieważ dzięki samoświadomości utrzymasz pozycję w długim terminie, aż zrealizuje się jej potencjał).
Cytaty są jak wiersze: każdy może interpretować je na swój sposób. Lubię je, ale zazwyczaj nie przywiązuję do nich wagi. Zazwyczaj mój odbiór złotych myśli sprowadza się do konstatacji: to zależy. Podobnie traktowałem słynny cytat Warrena Buffeta:
Pierwsza zasada inwestowania brzmi: nie trać pieniędzy.
Druga zasada inwestowania brzmi: nie zapomnij o zasadzie numer jeden.
I to wszystko, co od lat docierało do mnie z przeróżnych blogów i artykułów inwestycyjnych. Zasada tyleż fajnie brzmiąca, co mało praktyczna. Nikt przecież nie rozpoczyna transakcji z założeniem, że straci pieniądze. Po co miałby otwierać taką transakcję?
Spotykałem się z różnymi interpretacjami cytatu w stylu "zawsze pamiętaj o stop lossach", "rozsądnie zarządzaj kapitałem" i innymi równie mało praktycznymi poradami, odwołującymi się do powszechnych truizmów wyznawanych przez tracącą większość.
I być może dalej wiódłbym swój poczciwy, ślepy na mądrości Buffeta żywot, gdybym pewnego dnia nie obejrzał wywiadu, z którego tenże cytat pochodzi:
Oto obie sławetne zasady Buffeta w oryginale:
The first rule on investment is don't lose.
The second rule on investment is don't forget the first rule.
Pierwszy raz jednak spotkałem się z dalszą częścią cytatu:
And that's all the rules there are. I mean that if you buy things for far below they're worth and you buy a group of them you basically don't lose money.
Czyli po polsku:
I to właściwie wszystkie zasady. Chodzi mi o to, że jeżeli kupisz coś znacząco poniżej tego, ile to jest warte, i kupisz grupę podobnych rzeczy, to właściwie nie stracisz pieniędzy.
Piękne! Podoba mi się, bo od zawsze inwestuję w ten sposób, a jak wiemy najbardziej lubimy gdy ktoś mówi to, w co wierzymy. Jeżeli śledziliście mojego bloga, zapewne nie raz czytaliście, że kupuję spółki nadpłynne, z niskim zadłużeniem, wysokimi przychodami do kapitalizacji, radykalnie przecenione przez rynek w późnej fazie bessy. Wystarczy drobna zmiana na lepsze w gospodarce, jakiś minimalny zysk i już kurs zaczyna gonić wskaźniki fundamentalne. A jeżeli sytuacja makro się nie poprawia, gotówka na koncie, dywidendy i inne fundamenty bronią od pewnego momentu kurs. Zadaniem gracza jest cierpliwe czekanie aż rynek przełoży wajchę w drugą stronę.
Jest to typowa reguła wywodząca się z zasad gry przegrywającego. Nie skupiasz się na tym, ile możesz zarobić, nie prognozujesz jak bardzo cena spółki może urosnąć. Skupiasz się na tym, jakie ryzyka mogą ją jeszcze dotknąć i wpłynąć na jej słabsze zachowanie w przyszłości. Buffet nie twierdzi wprost, żebyś kupował "kiedy krew się leje", ale skoro dodaje, żebyś kupił grupę takich spółek, to raczej nie znajdziesz na to lepszego okresu, niż ubijanie dna po wielomiesięcznych spadkach na giełdach.
Zarówno na blogu jak i w Tożsamości Gracza opisywałem, że zmieniłem podejście do selekcji spółek i bardziej skupiam się teraz na wzrostach przychodów, zysków i skali biznesu. I tutaj również bessa jest kluczowym okresem do zbudowania pozycji, bo w żadnym innym momencie wykresy nie pokazują dobitniej, gdzie buduje się długoterminowa wartość. Siła fundamentalnych papierów, które nie chcą spadać w depresyjnym otoczeniu i pierwsze rwą się do wzrostów jest zaproszeniem do koncentracji pozycji.
Kiedy już taką pozycję zbuduję, to nigdy nie tracę pieniędzy. Owszem, mogę długo czekać na satysfakcjonujący zwrot. Najgorszy pod tym względem był rok 2019, bo portfel budowałem od miesięcy, ale rynek długo nie mógł się poderwać. A kiedy już ruszyła hossa z początkiem 2020, to wkrótce przeżyłem najgłębszy spadek w trakcie covidowego krachu. Jednak wewnętrzna sytuacja spółek z mojego portfela nie pogorszyła się, więc po kilku miesiącach bił już rekordy. Mogłem wtedy rozegrać lepiej niektóre spółki, niektórych mogłem nie kupować, a na innych skoncentrować większą pozycję. To już wymaga umiejętności w ataku, które szlifujemy całe inwestorskie życie. Niemniej zasadnicza obietnica Buffeta: nie stracisz pieniędzy, jeśli kupisz grupę spółek wycenianych znacząco poniżej wewnętrznej wartości, jak zwykle zadziałała.
Niniejszym wpisem zaczynam cykl, w którym przybliżę znaczenie kluczowych zasad rynkowych. W "Tożsamości Gracza: Jak przetrwać na rynku" skupiałem się przede wszystkim na przetrwaniu (jak zresztą sugeruje drugi człon tytułu) i budowaniu odpowiedniej bazy nawyków i zasad, aby być w stanie zdobywać i utrzymać kapitał. W cyklu "Cytat w kontekście" będę rozpatrywał znaczenie słynnych rynkowych mądrości dla zbudowania własnego systemu inwestycyjnego.
Pierwsza zasada inwestowania brzmi: nie trać pieniędzy.
Druga zasada inwestowania brzmi: nie zapomnij o zasadzie numer jeden.
I to właściwie wszystkie zasady. Jeżeli kupisz coś znacząco poniżej wartości i zbudujesz portfel z podobnych inwestycji, to właściwie nie stracisz pieniędzy.
Na przykładzie XTB, którego główną pozycję zbudowałem w tych dwóch obszarach (jak widzicie niezbyt optymalnie mi to wyszło):
Przez lata uzbierało się kilkanaście kont. Jedne służą do aktywnej gry na pochodnych, inne do gry na grzankach, część do zagranicy, a te z najwyższymi prowizjami i najbardziej topornymi interfejsami - do trzymania akcji na długi termin, bo nie opłaca robić kółek. I na nich oczywiście mam najlepsze wyniki. Im rzadziej logujesz się na konto, tym mniej okazji na zrobienie czegoś głupiego.
Każde spojrzenie w notowania to podjęcie decyzji: czy kontynuować egzekucję planu, czy przerwać? Możesz 100 razy pod rząd zdecydować 'trzymam', a tylko raz 'kasuję' i jesteś bez pozycji. Im goręcej na rynku, tym częściej zerkasz nerwowo w notowania i tym częściej musisz podejmować decyzję, czy zostawiasz pozycję. A nawet jak już przetrwasz sesję bez zaglądania w notowania, to czujesz potrzebę zalogowania na konto, żeby sprawdzić wynik na portfelu.
I tutaj pojawia się korzyść z posiadania wielu kont. Jeżeli zbudujesz pozycję w paczkach na kilku kontach, jej wpływ na twoją psychikę znacząco spadnie. XTB robi lukę -8%? Na każdym koncie trochę spadło, inne pozycje zamortyzowały częściowo spadek, więc nie widzisz jednej dużej straty.
Gdyby XTB urósł szybko i dużo, sprzedałbym. Ruch x10 z 2020 roku zrobił apetyt na przynajmniej x5 od minimum na 12 z 2021. Dlatego zakładałem TP na 60 zł. Tak się nie stało. Spółka rośnie w rytm organicznego wzrostu, wspina się po ścianie wątpliwości co do rozwoju modelu biznesowego. A jednocześnie rok w rok dodaje do portfela. Podobnie jak nie odczuwasz większego wpływu pojedynczych wyprzedaży, nie rejestrujesz powolnego wzrostu, który objawia się dopiero w podsumowaniu rocznym.